執筆:北摂住まいガイド編集部/中古マンション担当ライター
住宅ローンの実務に携わるライターが、実務経験をもとに、住宅ローンの種類や金利、金融機関の選び方、審査のポイントなどを初心者にも分かりやすく解説しています。
監修・編集:みやのぶ
北摂住まいガイド運営者。記事内容を確認し、自治体や公的機関、金融機関などの公式情報をもとに、掲載情報の正確性を確認しています。
住宅ローンは、金利の低さだけで選ぶと、あとで「思っていたのと違った」となりやすいものです。
種類や金利タイプが多く、金融機関によって審査の進め方や団体信用生命保険(団信)の内容も変わるためです。
この記事では、住宅ローンの選び方を、種類・金利・金融機関・審査の順に解説します。
住宅ローンの相談実務に携わる筆者が、相談の現場でよくあるつまずきや、中古マンションならではの注意点も具体的にお伝えします。
【この記事で分かること】
この記事では、中古マンションを購入するときに知っておきたい住宅ローンの選び方を、金利・金融機関・審査・返済計画の観点から解説します。
✓住宅ローンの種類と固定金利・変動金利の違い
✓金融機関を選ぶときに比較したいポイント
✓事前審査・本審査の流れと審査で確認される項目
✓中古マンション購入で注意したい物件条件や返済計画
住宅ローンを利用するときの流れ
住宅ローンの準備は、物件探しと並行して進めます。
中古マンションを購入するときの一般的な流れは、次のとおりです。
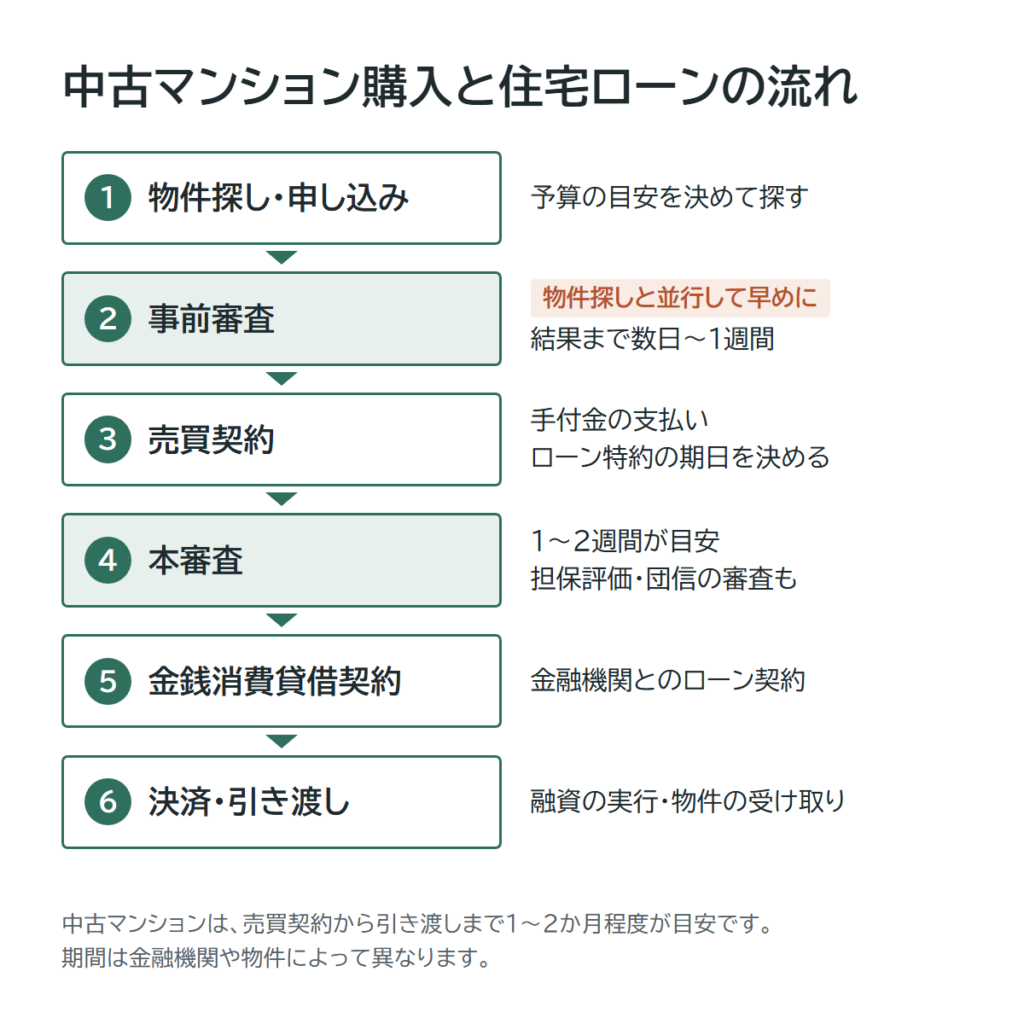
①物件探し・購入の申し込み
②事前審査
③売買契約(手付金の支払い)
④本審査
⑤金銭消費貸借契約(金融機関との住宅ローンの契約)
⑥決済・引き渡し(融資の実行)
中古マンションは事前審査を早めに受けておく
中古マンションを買うなら、事前審査は物件探しと並行して早めに準備しておくと安心です。
たとえば週末に内見して気に入った物件でも、そこから書類をそろえ始めると、結果を待つあいだに、先に事前審査を済ませていた別の購入希望者と契約が進んでしまうことがあります。
物件が決まる前に申し込めるか、承認の有効期限や必要書類は、金融機関によって異なります。
また、売買契約後の本審査に備え、必要な書類やローン特約の期限も確認しておきましょう。
具体的な準備の時期や必要書類、引き渡し日から逆算した段取りは、「中古マンションの住宅ローン事前審査はいつ受ける?」で紹介しています。
住宅ローンの種類は大きく2つ
住宅ローンは、大きく「民間金融機関の住宅ローン」と「フラット35」の2種類に分かれます。
民間金融機関の住宅ローン
銀行や信用金庫などが、独自の基準で提供している住宅ローンです。
金利タイプを選べる商品が多く、金利の優遇や団信の内容も金融機関ごとに工夫されています。
一方で審査の基準は公表されていない部分が多く、同じ人・同じ物件でも、金融機関によって借りられる金額や金利が変わります。
フラット35
フラット35は、住宅金融支援機構と民間金融機関が提携して提供する、全期間固定金利の住宅ローンです。
借入期間は原則15年以上35年以内で、年収に占める年間返済額の割合(総返済負担率)の基準も、年収400万円未満は30%以下、400万円以上は35%以下と公表されています。
物件が住宅金融支援機構の技術基準に合う必要があり、中古マンションは原則として適合証明書を取得します。
条件は住宅金融支援機構の「【フラット35】ご利用条件」で確認できます。
北摂では、茨木市と高槻市で、市の住宅取得の補助とあわせて金利が当初5年間引き下げられる「フラット35地域連携型」を利用できます(2026年9月時点・中古マンションも対象)。
市外から転入して親世帯と近居・同居する世帯などが対象で、くわしくは茨木市の「フラット35地域連携型」の案内と高槻市の「3世代ファミリー定住支援事業」のページで確認してください。
固定金利と変動金利の違い
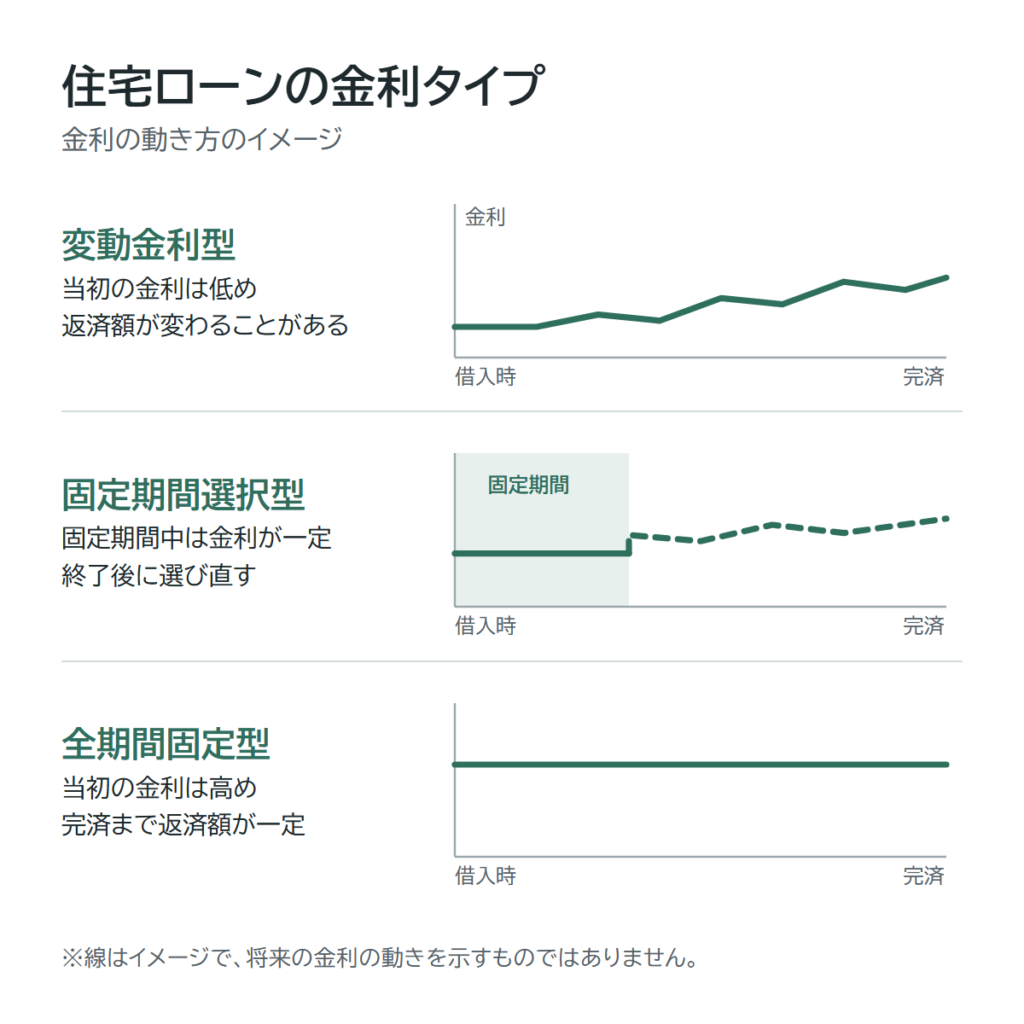
住宅ローンの金利タイプは、主に次の3つです。
①変動金利型:金利が半年ごとなどに見直されます。
当初の金利は低めですが、返済額が増えることがあります
②固定期間選択型:5年・10年など決めた期間だけ金利が固定され、期間が終わると金利タイプを選び直します
③全期間固定型:完済まで金利が変わりません。
当初の金利は高めですが、返済額が変わらない安心感があります
住宅金融支援機構の調査では、2025年4〜9月に住宅ローンを利用した人の75.0%が変動金利型を選んでいます(固定期間選択型14.9%、全期間固定型10.1%)。
一方で、金利が上がると返済額がどれくらい増えるかについて「理解しているか少し不安」「理解していない」と答えた人も、合わせて52.0%いました。
出典:住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月調査)」
日本銀行は2026年6月に政策金利を1.0%程度へ引き上げており、今後も状況に応じて引き上げていく考えです。
出典:日本銀行「金融市場調節方針の変更について」(2026年6月16日)
金利が上がったときに返済額がどれくらい増えるかは、後半の「無理のない返済計画を立てるために」で試算しています。
金融機関ごとの違い
住宅ローンを扱う金融機関は、主に次の4つに分けられます。
実際の金利や条件は商品ごとに違うため、一般的な傾向として参考にしてください。
| 種類 | 主な特徴 | 注意したい点 |
|---|---|---|
| 都市銀行 | 全国に店舗があり、対面で相談しやすい。商品や団信の選択肢が多い | 事前審査は自動審査で早く出る一方、物件の評価は本審査で詳しく見ることがある |
| 地方銀行・信用金庫 | 地域の物件や事情にくわしく、個別の相談にのってもらいやすい | 営業エリア内に住んでいる・勤めていることなどが条件になる場合がある |
| ネット銀行 | 金利が低めの商品が多く、来店せずに手続きできる | 自動審査が中心で、書類の準備や手続きを自分で進める場面が多い |
| フラット35 | 全期間固定金利。収入の基準が公表されている | 物件が技術基準に合う必要がある。金利や手数料は取扱金融機関ごとに違う |
相談を受けていると、知名度や金利の低さだけで選び、あとから審査の進め方や手続きの違いに戸惑う方も少なくありません。
住宅ローンの商品は想像以上に多く、金利以外の条件もさまざまです(比べ方は「住宅ローンを比較するときの5つのポイント」で解説します)。
中古マンションは物件の条件でも選べる金融機関が変わる
中古マンションは、借りる人の条件だけでなく、物件の条件によっても取り扱える金融機関が変わります。
実務で相談を受けていて、物件側の理由で審査が難しくなりやすいのは次のような物件です。
①旧耐震の物件:1981年5月31日以前に建築確認を受けた物件です。
物件側の相談ではいちばん多く、そもそも取り扱いが難しい金融機関もあります。ただし、新耐震基準を満たすよう耐震改修されている、管理組合の長期修繕計画を提出できるといった条件がそろえば、取り組める金融機関もあります
②借地権・定期借地権の物件:定期借地権のマンションも相談の多いケースです。
取り扱わない金融機関や、借入期間が短くなる金融機関があります管理に不安がある物件:管理会社に任せず住民だけで管理している(自主管理)、長期修繕計画がない、修繕積立金が足りないといった物件です。
③専有面積が小さい物件:金融機関ごとに下限があり、フラット35ではマンションは30㎡以上が条件です。
面積は住宅ローン控除の要件にも関わります
気になる物件が見つかったら、建築時期・土地の権利・管理の状況を、早めに不動産会社の担当者に確認しておくと安心です。
住宅ローンを比較するときの5つのポイント
住宅ローンは、金利だけでなく、費用・保障・返済期間まで含めて比較することが大切です。
1. 金利は「適用金利」と優遇の条件で比べる
広告で見る低い金利は、給与振込口座の指定などの条件を満たした場合の金利であることが多くあります。
適用金利は審査の結果で変わることもあるため、事前審査の結果とあわせて確認しましょう。
変動金利型なら、当初の優遇が完済まで続くかも確認しておきたい点です。
2. 事務手数料や保証料などの諸費用
住宅ローンには、事務手数料や保証料などの費用もかかります。
事務手数料は数万円程度の定額型と、借入額の2.2%程度の定率型が一般的で、3,000万円なら定率型で66万円です。
保証料は一括払いや金利への上乗せで払うほか、かからない商品もあります。
金利が低くても手数料が高いと、総支払額が逆転することもあるため、金利と費用を合わせた総額で比べましょう。
諸費用を借りられるか、いつ現金が必要になるかは、中古マンションの諸費用・リフォーム費用と住宅ローンの確認ポイントで整理しています。
3. 団体信用生命保険(団信)の保障内容
団信は、返済中の人が亡くなったり所定の高度障害状態になったりしたときに、保険金で住宅ローンの残りが返済される保険です。
民間の住宅ローンでは加入が条件のことがほとんどで、最近はがんや3大疾病なども保障する団信が増えています。
保障を手厚くすると金利が上乗せされることが多い一方、上乗せなしで付く保障もあります。
保険会社の調査では、住宅購入後に後悔したことの1位は「団信の特約を付けておけばよかった」(42%)で、6年連続の1位でした。
出典:カーディフ生命保険「第7回 生活価値観・住まいに関する意識調査」(2025年12月)
相談の現場でも、金利の低さで比べていて、団信の保障の違いまでは見ていなかったという方は少なくありません。
団信でもうひとつ注意したいのが、審査のタイミングです。
団信の審査は本審査で行われることが多く、健康状態によって加入を断られると、住宅ローンそのものを組めません。
持病や通院歴があるなど健康に不安があるなら、事前審査の段階で団信の審査もできる金融機関や、事前審査より前に団信の審査を受けられる金融機関を選び、先に見通しを立てておくと安心です。
引受基準を緩和したワイド団信や、団信の加入が任意のフラット35を検討する方法もあります。
4. 返済期間と毎月の返済額
返済期間を長くすると毎月の返済額は下がりますが、利息が増えて総返済額は多くなります。
3,000万円を借りた場合の試算は次のとおりです(元利均等返済・ボーナス払いなし)。
金利別の毎月の返済額(返済期間35年)
| 金利 | 毎月の返済額 | 総返済額 |
|---|---|---|
| 1.0% | 約8万4,700円 | 約3,557万円 |
| 1.5% | 約9万1,900円 | 約3,858万円 |
| 2.0% | 約9万9,400円 | 約4,174万円 |
| 2.5% | 約10万7,200円 | 約4,504万円 |
| 3.0% | 約11万5,500円 | 約4,849万円 |
返済期間別の毎月の返済額(金利1.5%)
| 返済期間 | 毎月の返済額 | 総返済額 |
|---|---|---|
| 20年 | 約14万4,800円 | 約3,474万円 |
| 25年 | 約12万円 | 約3,599万円 |
| 30年 | 約10万3,500円 | 約3,727万円 |
| 35年 | 約9万1,900円 | 約3,858万円 |
金利が1%違うと、35年間の総返済額は600万円以上変わります。
返済期間を35年から25年に縮めると、毎月の返済額は約2万8,000円増える一方、総返済額は約260万円減ります。
完済時の年齢に上限を設ける金融機関が多いため、定年後の返済も考えて期間を決めましょう。
返済計画を立てる際は、住宅ローン控除を受けられる条件も確認しておきましょう。
中古マンションの住宅ローン控除の適用条件と確定申告では、控除額の上限や床面積の条件、初年度に必要な手続きを紹介しています。
5. 金利以外の特典や条件
子育て世帯の金利を優遇する商品や、提携する商業施設での買い物が割引になる商品など、金利以外の特典がある住宅ローンもあります。
繰上返済の手数料や、1回あたりに繰上返済できる最低金額も商品ごとに違います。
特典や条件が自分の暮らし方に合うかどうかも、比べる材料に入れてみてください。
諸費用やリフォーム費用を借りたい場合は、融資対象と支払い時期も比較しましょう。中古マンションの諸費用・工事費を住宅ローンに含める際の確認点では、借り方の違いと融資前に必要な現金を整理しています。
住宅ローン審査の流れと審査基準
事前審査と本審査の違い
住宅ローンの審査は、事前審査(仮審査)と本審査の2段階で進むのが一般的です。
①事前審査:年収・勤務先・借入の状況などの申告と信用情報をもとに、借りられる見込みを確認します。
結果が出るまで数日〜1週間程度が目安です。
②本審査:売買契約書や収入の証明書類などを提出し、物件の担保評価や団信の審査も含めて正式に審査します。
1〜2週間程度が目安で、3週間以上かかることもあります
本審査に通ったら金銭消費貸借契約を結び、引き渡しの日に融資が実行されます。
審査で確認される主な項目
国土交通省の調査では、次の項目を9割以上の金融機関が審査で考慮しています。
- 完済時年齢:98.4%
- 借入時年齢:96.2%
- 健康状態:96.1%
- 年収:94.2%
- 勤続年数:93.9%
- 担保評価:91.0%
- 返済負担率:90.9%
出典:国土交通省「令和7年度 民間住宅ローンの実態に関する調査」
本人の年齢・健康・収入に加えて、物件の担保評価も見られています。
「カードローン等の他の債務の状況や返済履歴」を考慮する金融機関も72.5%ありました。
事前審査に通ったのに本審査で減額・否決になるケース
事前審査に通っても、本審査で借入額が減ったり、承認が下りなかったりすることがあります。
実務でよくあるのは、次の4つです。
①物件の担保評価が想定より低い:よくあるケースです。
メガバンクやネット銀行の一部では、事前審査をAIなどの自動審査で短時間に行い、物件の担保評価を本審査まで詳しく見ないことがあります。
物件側の条件に不安がある中古マンションでは、本審査で評価が低く出て、借入額が減る(差額を自己資金で用意する)こともあります。
中古マンションでは、耐震性や土地の権利、専有面積なども融資条件に関わります。中古マンションが原因で住宅ローンに通らない?では、購入前の確認項目と相談先を詳しく紹介しています。
②団信に加入できない:前述のとおり、本審査で団信の加入を断られると、住宅ローンを組めません。
③信用情報の問題が本審査で見つかる:個人信用情報は、ほとんどの金融機関が事前審査の段階で照会するため、問題があれば事前審査で否決になるのが普通です。
ただし、信用情報を照会せずに自動審査で事前審査を行う金融機関もあり、その場合は本審査で結果がひっくり返ることがあります。
④事前審査のあとに状況が変わった:事前審査から本審査までのあいだに、車のローンを組む、家具や家電を分割で買うといった新しい借入をするのは避けてください
転職や収入の変化は、ご自身でコントロールできることです。
住宅ローンの手続き中は避けるか、予定があるなら事前審査の段階で申告しておきましょう。
売買契約のあとでこれが原因で審査がつまずくと、契約や引き渡しの予定にも響くため、実務ではかなり避けたい事態です。
借入だと思っていない借入が審査に響く
ご本人が借入だと思っていないものが審査に影響するケースは、実務でもよく見かけます。
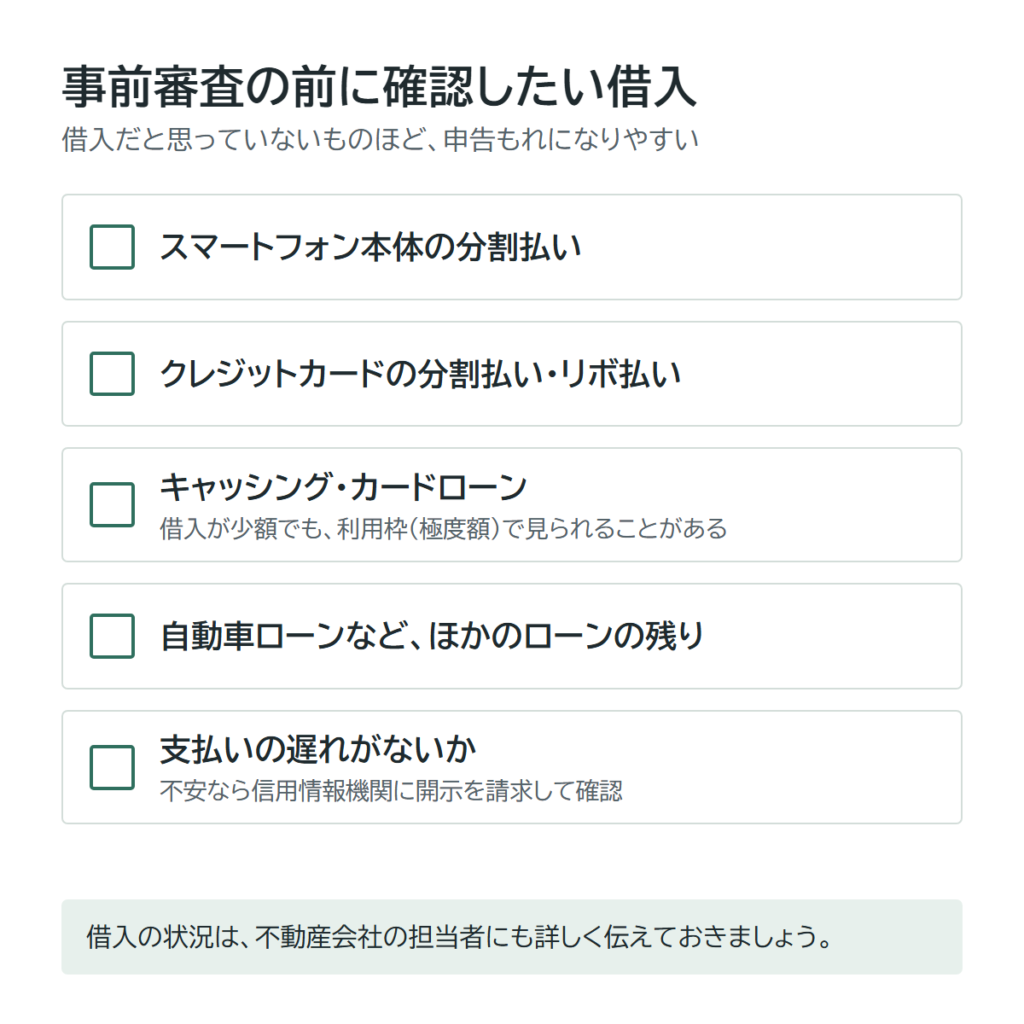
代表的なのが、「スマートフォン本体の分割払い、クレジットカードの分割払い、リボ払い」です。
スマートフォン本体の分割払いは、契約したことや毎月の支払い状況が信用情報機関に記録されます。
申告しなかった理由の多くは、隠していたからではなく、借入だと認識していなかったからです。
それでも金融機関は信用情報で把握できるため、不動産会社の担当者やご本人が思っていたより早く、事前審査の段階で否決になることがあります。
キャッシングやカードローンにも注意が必要です。
利用しているのが1万円だけでも、金融機関によっては、利用できる枠(極度額)の全額を借りているものとして審査します。
たとえば利用枠50万円のカードなら、50万円を借りている前提で返済の負担を計算されるイメージで、そのぶん住宅ローンで借りられる額が伸びなくなります。
自動車ローンなど、ほかのローンの残りや支払いの遅れがないかもあわせて確認し、不安なら信用情報機関に開示を請求して確かめておくと安心です。
借入の状況は、不動産会社の担当者にも詳しく伝えておきましょう。
担当者は、住宅ローンを通すために一緒に動く仲間です。
先に分かっていれば、借入を整理してから申し込む、条件に合う金融機関を選ぶといった対策を一緒に考えられます。
無理のない返済計画を立てるために
「借りられる額」と「無理なく返せる額」は違う
審査で借りられる上限まで借りると家計に余裕がなくなるため、借りられる額と無理なく返せる額は分けて考えましょう。
実務の感覚では、借入額は年収の7〜8倍程度が上限の目安です。
年収600万円なら4,200万〜4,800万円あたりで、それを超えると金利の優遇を受けにくくなるなど、条件が厳しくなることがあります。
一方、フラット35で中古マンションを購入した人の総返済負担率は平均19.7%、年収倍率(購入に必要な資金が世帯年収の何倍か)は平均5.6倍でした。
出典:住宅金融支援機構「2025年度 フラット35利用者調査」
中古マンションは、住宅ローンのほかに管理費・修繕積立金・固定資産税もかかり、修繕積立金は段階的に上がることもあります。
これらを含めて毎月いくらまでなら払えるかを先に決め、そこから借入額を考えると安心です。
相談でよくあるのが、先に物件を気に入ってから予算を考え、借りられる額との差にがっかりされるケースです。
自分の収入でどれくらい借りられそうかを先に知り、その予算の中でいちばん良い物件を選ぶ順番のほうが、納得のいく住まい探しにつながります。
毎月いくらまで返済に回せるか迷う方は、中古マンションの住宅ローンはいくらまで借りるべき?も参考にしてください。手取り収入・生活費・貯蓄から、維持費を含めた返済上限を計算できます。
変動金利は金利が上がったときの返済額も試算しておく
変動金利型を選ぶなら、金利が上がったときの返済額も試算しておきましょう。
たとえば3,000万円を35年・金利1.0%で借りると、毎月の返済額は約8万4,700円です。
5年後に金利が2.0%に上がると、6年目からは約9万7,300円と、毎月約1万2,600円増えます(元利均等返済・ボーナス払いなしで試算)。
変動金利型には、返済額を5年ごとに見直す「5年ルール」や、見直し後の返済額を直前の1.25倍までに抑える「125%ルール」を設けた商品があります。
急な増加は抑えられますが、その分の返済があとに回るだけで、支払う総額が減るわけではありません。
ルールの有無を確認したうえで、金利が上がっても家計で吸収できるかを考えておきましょう。
出典:国土交通省「住宅ローンの金利リスクの普及啓発について」
住宅ローンの手数料に加えて、仲介手数料や登記費用など、購入時に必要なお金も確認しておきましょう。
中古マンション購入にかかる諸費用では、費用の内訳や支払うタイミングを、購入経験者の実例とともに紹介しています。
まとめ:住宅ローンの選び方は「借りられる額を知る」ことから
住宅ローンは、金利の低さだけでなく、種類・金利タイプ・費用・団信・審査のしやすさを合わせて比べて選ぶことが大切です。
まずは、自分がどれくらい借りられて、どれくらいなら無理なく返せるのかを知るところから始めましょう。
事前審査の前に、次のことを確認しておくと安心です。
①借入額の目安と、無理なく返せる毎月の返済額
②スマートフォンやカードの分割払い・リボ払い、キャッシング枠などの借入
③金利タイプと、金利が上がったときの返済額
④団信の保障内容と、自分の健康状態
⑤物件の建築時期・土地の権利・管理の状況・面積
準備ができたら、借入の状況も含めて不動産会社の担当者に相談し、物件探しと並行して事前審査を受けてみてください。
金利や制度は2026年9月時点の情報です。
最新の情報は、各金融機関や公的機関の公式サイトで確認してください。
住宅ローンの準備と合わせて、希望するエリアや間取り、購入条件の優先順位も整理しておきましょう。
中古マンション購入前の事前準備では、物件探しを始める前に考えておきたいポイントをまとめています。
また、住宅ローンの手続きが購入全体のどの段階に当たるのかも把握しておくと、準備を進めやすくなります。
中古マンション購入までの流れで、物件探しから購入申し込み、売買契約、引き渡しまでの手順を確認しておきましょう。
北摂エリアで中古マンションを探している方へ
中古マンションの購入では、物件そのものだけでなく、周辺の住環境や交通アクセス、買い物環境なども重要な検討ポイントです。
北摂エリアで住まいを探している方は、各市や駅周辺の特徴も参考にしてみてください。