執筆:北摂住まいガイド編集部/中古マンション担当ライター
住宅ローンの実務に携わるライターが、実務経験をもとに、住宅ローンの種類や金利、金融機関の選び方、審査のポイントなどを初心者にも分かりやすく解説しています。
監修・編集:みやのぶ
北摂住まいガイド運営者。記事内容を確認し、自治体や公的機関、金融機関などの公式情報をもとに、掲載情報の正確性を確認しています。
年収や勤務先には問題がないのに、本審査で「この物件では希望の金額をお貸しできません」と言われる。
中古マンションの住宅ローンでは、こうしたことが起こります。
住宅ローンの審査では、借りる人だけでなく、購入する物件そのものも見られているためです。
この記事では、中古マンションのどんな条件が住宅ローン審査に関わるのかを解説します。
あわせて、気になる物件が見つかったときに、購入前に何を誰に確認すればよいかもお伝えします。
読み終えるころには、申し込む前に物件の「ローンの通りやすさ」を自分で下見できるようになります。
住宅ローンの相談実務に携わる筆者が、物件が原因でつまずきやすい点もあわせてお伝えします。
事前審査を受ける時期や必要書類、契約までの段取りは、中古マンションの住宅ローン事前審査はいつ受ける?で紹介しています。物件の確認と並行して、手続きの準備も進めましょう。
【この記事で分かること】
この記事では、中古マンションの条件が住宅ローン審査に与える影響と、購入前に確認しておきたい項目・相談先を紹介します。
✓ 担保評価が借入額に影響する理由
✓ 耐震性・土地の権利・面積・法的状態・管理状況の確認ポイント
✓ 購入前に用意したい資料と相談先
✓ 希望の借入額や返済期間にならない場合の対応方法
物件が原因で借りられる額が減る理由は「担保評価」
住宅ローンは、購入する物件を担保にしてお金を借りる仕組みです。
返済が続けられなくなったときは、金融機関が物件を売って、貸したお金を回収します。
そのため審査では、物件にどれくらいの価値があるか(担保評価)を確認します。
国の調査では、住宅ローンの審査で「担保評価」を考慮している金融機関は91.0%にのぼります。
出典:国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」
担保評価が購入価格より低く出ると、金融機関の基準によっては、希望する金額を借りられないことがあります。
建物の古さなどによっては、借入期間が短くなることもあります。
中古マンションは、建物の古さや管理の状態、土地の権利などによって評価が大きく変わるため、購入前の確認が欠かせません。
担保評価が下がりやすい5つの条件
担保評価を下げやすい物件の条件は、主に次の5つです。
実務で相談を受けていると、中でも圧倒的に多いのが旧耐震の物件で、次いで借地権の物件が目立ちます。
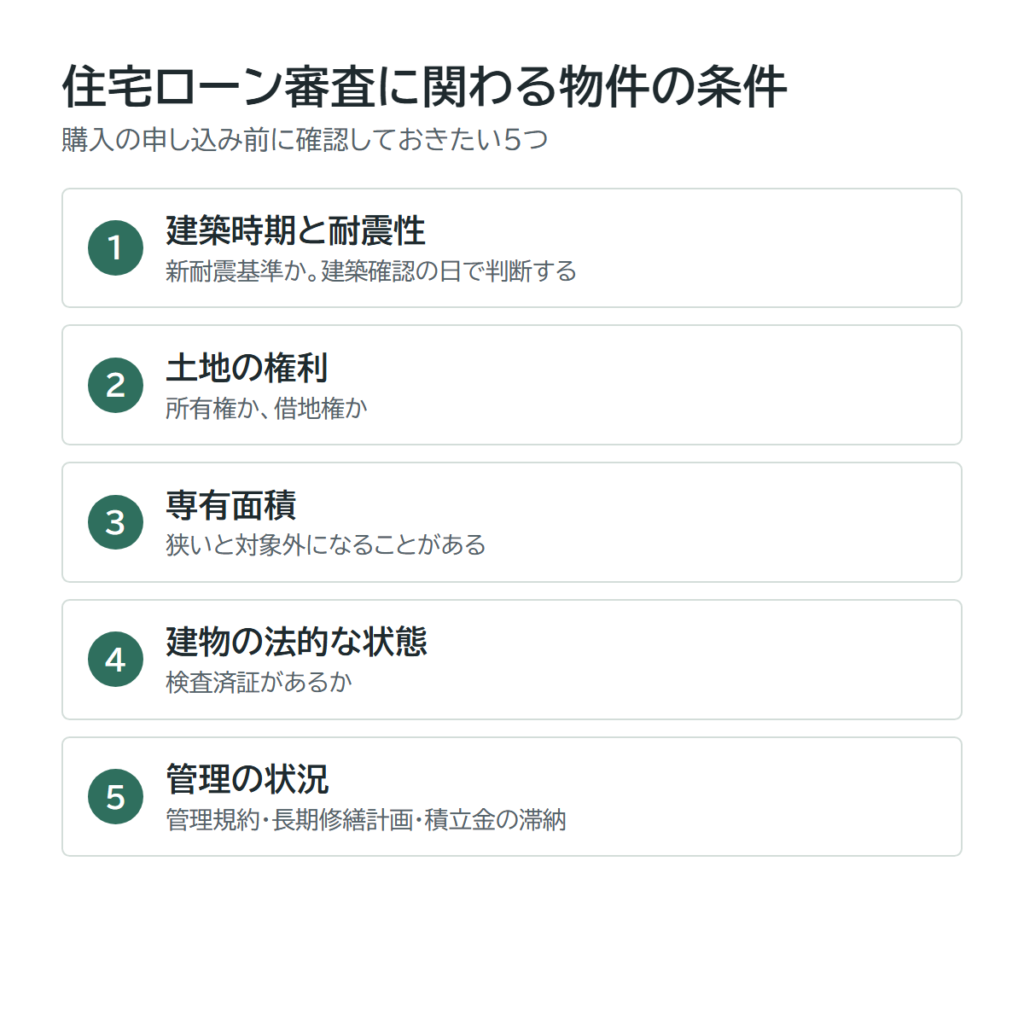
1. 建築時期と耐震性
まず確認したいのは、建物が新耐震基準で建てられているかです。
新耐震基準は、1981年(昭和56年)6月1日に施行された、今の耐震基準です。
新耐震基準かどうかは、完成した日ではなく、建築確認を受けた日を確認するのが基本です。
フラット35では、建築確認日が1981年(昭和56年)5月31日以前の住宅に、耐震性の確認を求めています。
出典:住宅金融支援機構「中古住宅の技術基準の概要」
建築確認日が分からない場合は、登記上の新築年月日が1983年(昭和58年)3月31日以前かどうかを用いて判断します。
築年月だけで新耐震と決めず、不動産会社に建築確認日を確認してもらいましょう。
販売図面に書かれている築年月は、完成した時期です。
建築確認を受けた日が分からないときは、不動産会社に確認してもらいましょう。
旧耐震基準の物件は、取り扱いを慎重にする金融機関があります。
ただし、旧耐震だからといって住宅ローンが組めないとは限りません。
実務では、旧耐震でも、耐震診断や耐震改修で耐震性が確認できている物件は、取り扱ってもらえることがあります。
長期修繕計画がしっかりしている物件も、取り扱ってもらえることがあります。
その場合、金融機関から耐震診断の結果や長期修繕計画などの書類の提出を求められるので、不動産会社を通じて早めに用意してもらいましょう。
2. 土地の権利(所有権か借地権か)
マンションの敷地の権利には、大きく「所有権」と「借地権」があります。
所有権は土地そのものを持っている状態で、借地権は地主から土地を借りて、その上に建物を持っている状態です。
借地権のマンションは価格が手ごろな一方、住宅ローンでは条件が厳しくなりやすい物件です。
借地権には、主に次の種類があります。
| 種類 | 期間 | 更新 | 期間が終わったとき |
|---|---|---|---|
| 旧法借地権(1992年8月より前に設定) | 契約で定めた期間 | あり | 更新して住み続けるのが基本 |
| 普通借地権 | 30年以上 | あり | 更新して住み続けるのが基本 |
| 一般定期借地権 | 50年以上 | なし | 建物を取り壊して、土地を地主に返す |
普通借地権の期間は、借地借家法で30年以上と決められています。
1992年(平成4年)8月より前に設定された借地権には、今も旧借地法のルールが適用されます。
一般定期借地権は、期間を50年以上とし、更新をしない代わりに、期間が終わったら土地を返すことを前提にした借地権です。
出典:e-Gov法令検索「借地借家法」、国土交通省「定期借地権の解説」
借地権のマンションで担保評価が付きにくいのは、主に次の理由からです。
- 土地を持っていない:建物や借地権の価値、契約条件などをもとに、担保としての扱いが判断されます。土地への抵当権設定や地主の承諾が必要になる場合もあります。
- 地代などの負担がある:毎月の地代がかかり、契約によっては更新料や、建て替え・売却のときの承諾料が必要になります。
- 売るときに地主の承諾が必要なことがある:借地権が賃借権の場合、譲渡には原則として地主の承諾が必要です。地上権の場合は扱いが異なるため、権利の種類と契約条件を確認しましょう。
- 定期借地権は、残りの期間が短くなるほど価値が下がる:期間が終われば建物を取り壊して返すため、築年数がたつほど評価が下がります。
定期借地権の場合は、借入期間にも影響します。
たとえばフラット35では、定期借地権の物件は、借入期間の上限が借地権の残りの期間までに制限されます。
出典:住宅金融支援機構「【フラット35】敷地が借地の場合」
一方で、借地権のマンションには、土地の固定資産税がかからない(土地の所有者である地主が払う)といった面もあります。
取り扱わない金融機関もあるので、借地権の物件が気になったら、種類と残りの期間を確かめたうえで、早めに金融機関に相談しておきましょう。
3. 専有面積
専有面積が狭い物件は、住宅ローンの対象外になることがあります。
たとえばフラット35では、中古マンションの専有面積は30㎡以上が条件です。
出典:住宅金融支援機構「【フラット35】対象となる住宅・技術基準」
民間の金融機関でも、面積の下限を設けているところがあります。
住宅ローン控除の床面積要件は、金融機関の審査条件とは別の基準です。
中古マンションの住宅ローン控除と税金の確認ポイントで、床面積や建築時期などの適用条件も確認しましょう。
4. 建物の法的な状態
建物が建築基準法に適合しているかも、審査に関わります。
国土交通省のガイドラインでは、中古住宅の取引で、金融機関が「検査済証」を求める場合が多いとされています。
検査済証は、建物が完成したときの検査に合格した証明です。
出典:国土交通省「検査済証のない建築物に係る指定確認検査機関を活用した建築基準法適合状況調査のためのガイドライン」
増築などで今の法律に合わなくなっている建物や、検査済証がない建物は、取り扱いが難しくなることがあります。
5. 管理の状況
マンションは、管理の状態も建物の価値を左右します。
管理規約や長期修繕計画があるか、修繕積立金が計画どおり積み立てられているか、滞納が多くないかを確認しましょう。
フラット35では、管理規約があることと、計画期間20年以上の長期修繕計画があることが、中古マンションの条件になっています。
出典:住宅金融支援機構「中古住宅の技術基準の概要」
国の調査では、修繕積立金の積立額が計画より不足しているマンションが36.6%ありました。
出典:国土交通省「令和5年度マンション総合調査結果からみたマンションの居住と管理の現状」
修繕積立金の残高や滞納、長期修繕計画をどう確認するかは、中古マンションの管理状態を確認する方法で解説しています。資料を取り寄せたあとに、照らし合わせて確認してみてください。
気になる物件が見つかったら:確認の進め方と相談先
物件の条件は、購入の申し込みをする前に確認しておくのが理想です。
次の順番で進めると、確認もれを防げます。
不動産会社:物件の資料を受け取る
まず、不動産会社に次のような資料を用意してもらいます。
| 資料 | 分かること |
|---|---|
| 販売図面・物件概要書 | 築年数・専有面積・土地の権利・管理費と修繕積立金 |
| 登記事項証明書 | 建物の面積・建築時期・抵当権などの権利関係 |
| 管理に係る重要事項調査報告書(管理会社が作成) | 修繕積立金の積立額、管理費・修繕積立金の滞納、大規模修繕の予定 |
| 管理規約・使用細則 | ペットやリフォームの制限、管理のルール |
| 長期修繕計画 | 今後の修繕時期・費用と、修繕積立金の増額計画 |
| 総会の議事録 | 管理組合で話し合われている課題 |
| 建築確認・検査済証の記録、耐震診断の結果 | 耐震基準や法的な状態 |
管理に係る重要事項調査報告書は、管理会社などが提供する管理情報を、不動産会社を通じて確認するのが一般的です。
自主管理の場合や資料がそろわない場合は、管理組合の収支資料や総会議事録など、代わりに確認できる資料を相談しましょう。修繕積立金の増額が計画段階なのか、すでに決議された内容なのかも確認してください。
資料ごとの役割や、記載内容を照合するときのポイントは、中古マンションの契約前に確認したい書類で紹介しています。権利関係や管理情報に疑問があれば、契約前に整理しておきましょう。
金融機関:この物件で借りられるかを聞く
資料がそろったら、事前審査の段階で、物件の情報もあわせて金融機関に伝えます。
旧耐震や借地権など気になる条件があるときは、「この物件で希望の金額と期間で借りられるか」を具体的に聞いておくと、本審査で慌てずに済みます。
建築士:建物の状態を見てもらう
建物の状態が気になる場合は、建築士によるインスペクション(建物状況調査)を検討する方法もあります。
検査に合格すれば、既存住宅売買瑕疵保険を付けられることもあります。
出典:国土交通省「既存住宅売買瑕疵保険について」
融資が可能でも希望どおりにならないとき
物件の条件によっては、住宅ローンは組めても、借入額や返済期間が希望どおりにならないことがあります。
実務で圧倒的に多いのは、借入額が減るケースです。
金融機関から「物件価格の○割は自己資金で入れてください」と条件を付けられる形がよくあります。
ほかに、金融機関によっては、築年数などをもとに返済期間を短くすることもあります。
期間が短くなると、同じ借入額でも毎月の返済額が増えます。
こうした場合に検討できるのは、次のような方法です。
- 頭金を増やして、借入額を抑える
- 売主と価格の交渉をする
- 物件の条件を取り扱える、別の金融機関に相談する
- 毎月の返済額が増えても家計が回るか、予算を見直す
また、住宅ローンが組みにくい物件は、将来売るときにも影響が出る可能性があります。
次の買い手も同じようにローンを組みにくく、買える人が自己資金を多く用意できる人に限られやすいためです。
買い手が限られると、売れるまでに時間がかかったり、価格を下げる必要が出たりすることがあります。
今の購入だけでなく、将来の売却まで考えて判断しましょう。
借入条件が変わったときは、管理費や修繕積立金も含めて、毎月の支払いを見直しましょう。中古マンションの住宅ローンはいくらまで借りるべき?では、家計から返済額と借入額を逆算する方法を紹介しています。
よくある質問
Q. 築40年くらいの物件でも、住宅ローンは組める?
取り扱ってくれる金融機関はあります。
築年数だけで住宅ローンが組めないと決まるわけではありません。
耐震性や管理の状態などとあわせて判断されるので、気になる物件があれば、まずは金融機関に相談してみましょう。
Q. 自主管理のマンションでも借りられる?
管理会社に任せず、住民の管理組合だけで管理している自主管理のマンションは、取り扱わない金融機関が多いです。
ただし、取り扱ってくれる金融機関もあるので、あきらめる前に相談してみる価値はあります。
Q. 事前審査に通れば、物件の心配はいらない?
安心するのはまだ早いです。
事前審査では申込者の情報を中心に見て、物件の評価は本審査でくわしく確認する金融機関もあります。
事前審査の段階で物件の資料を渡し、気になる条件を伝えておくと、本審査で借入額が変わるリスクを減らせます。
まとめ:購入を申し込む前のチェック3つ
築年数や旧耐震といった条件だけで、住宅ローンが組めるかどうかは決まりません。
ただ、条件によって借りられる額や期間が変わるので、購入の申し込みをする前に次の3つを確認してみてください。
- 販売図面で、完成した時期と土地の権利を見る(1983年3月ごろまでの完成や借地権なら、早めに相談する)
- 不動産会社に、長期修繕計画と重要事項調査報告書を頼む
- 気になる条件があれば、事前審査の段階で「この物件で希望の金額と期間で借りられるか」を金融機関に聞く
購入前の確認項目と相談先が分かったら中古マンション購入までの全体の流れも確認しておきましょう。
物件探しから内見、購入申し込み、売買契約、引き渡しまで、各段階で必要な準備を紹介しています。
北摂エリアで中古マンションを探している方へ
中古マンションの購入では、物件そのものだけでなく、周辺の住環境や交通アクセス、買い物環境なども重要な検討ポイントです。
北摂エリアで住まいを探している方は、各市や駅周辺の特徴も参考にしてみてください。