執筆:北摂住まいガイド編集部/中古マンション担当ライター
住宅ローンの実務に携わるライターが、実務経験をもとに、住宅ローンの種類や金利、金融機関の選び方、審査のポイントなどを初心者にも分かりやすく解説しています。
監修・編集:みやのぶ
北摂住まいガイド運営者。記事内容を確認し、自治体や公的機関、金融機関などの公式情報をもとに、掲載情報の正確性を確認しています。
住宅ローン控除の「その他の住宅」にあたる中古マンションでも、床面積などの条件を満たせば、年間最大14万円の控除を10年間受けられます。
制度上の上限は合計140万円ですが、実際の控除額は、毎年のローン残高や所得税・住民税の額によって変わります。
ただし1年目は、会社の年末調整では受けられず、自分で確定申告をする必要があります。
これを知らない方が、相談の現場でもときどきいます。
この記事では、まず住宅ローン控除の金額・条件・手続きを、そのあとに購入時と毎年の税金をまとめます。
数字は、2026年9月時点の国税庁・国土交通省などの公式情報にもとづいています。
【この記事で分かること】
この記事では、中古マンションの住宅ローン控除と、購入時・保有中にかかる税金について紹介します。
購入前の確認事項から、入居後に必要な申告手続きまで整理します。
✓ 住宅ローン控除の金額と適用条件
✓ 初年度の確定申告と2年目以降の手続き
✓ 購入時・保有中にかかる税金
✓ 資金援助やリフォームに関する減税制度
税金は「買うとき」「入居後」「毎年」にかかる
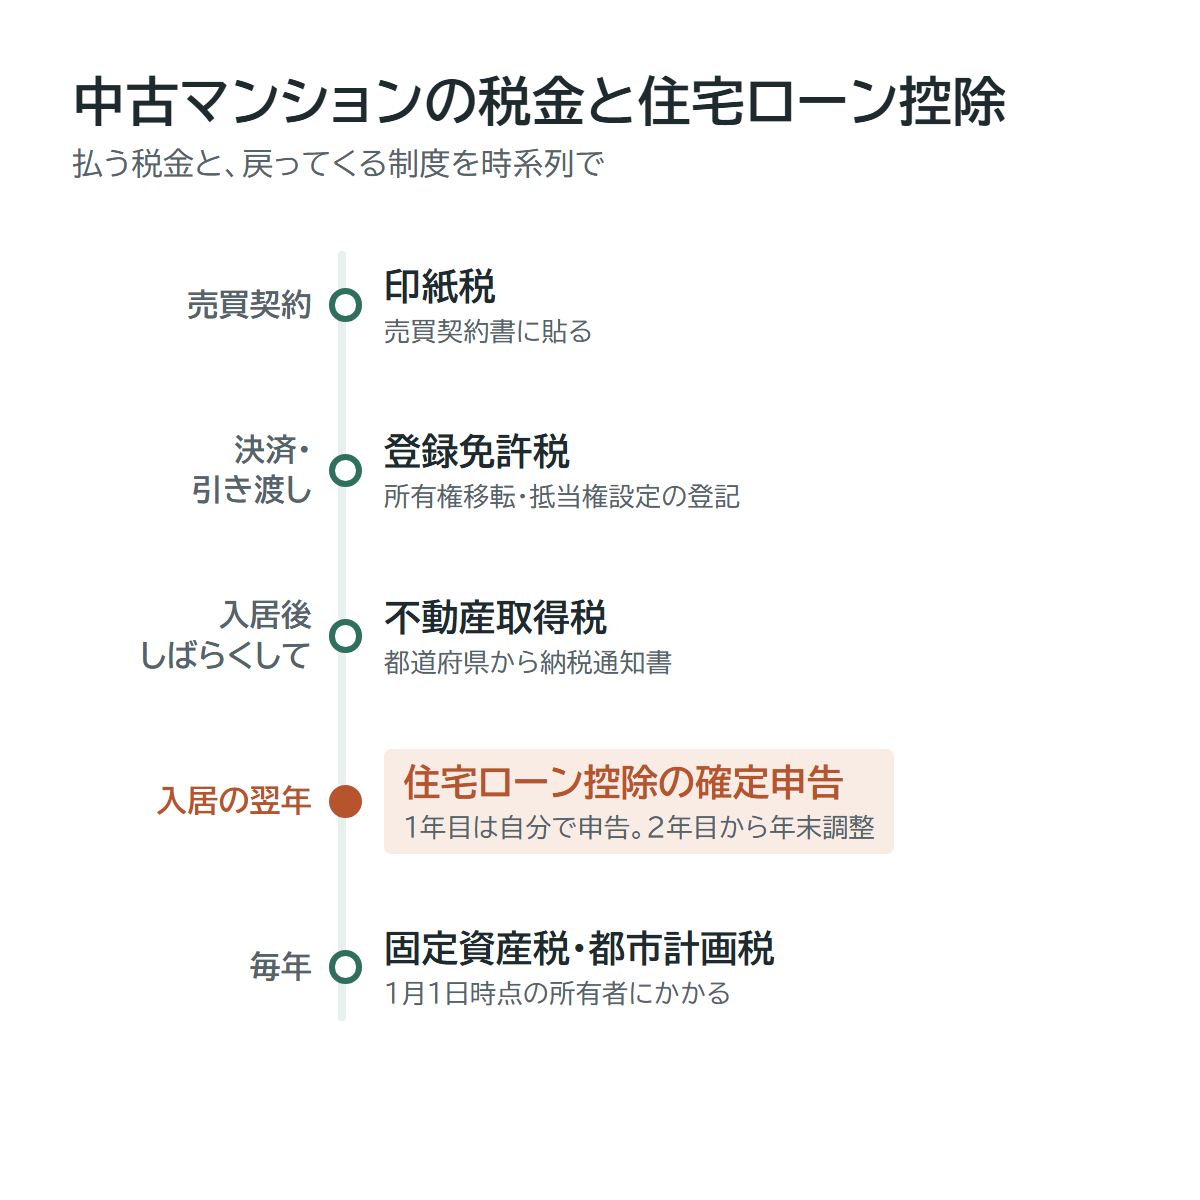
| 時期 | 税金・制度 | 内容 |
|---|---|---|
| 売買契約のとき | 印紙税 | 売買契約書に貼る |
| 決済・引き渡しのとき | 登録免許税 | 所有権の移転と抵当権の設定の登記にかかる |
| 入居後しばらくして | 不動産取得税 | 都道府県から納税通知書が届く |
| 毎年 | 固定資産税・都市計画税 | 1月1日時点の所有者にかかる |
| 入居した翌年から | 住宅ローン控除 | 所得税・住民税が戻る(減る) |
住宅ローン控除は年末残高の0.7%、一般的な中古なら年14万円まで
住宅ローン控除(住宅借入金等特別控除)は、年末の住宅ローン残高の0.7%を、所得税から差し引ける制度です。
所得税で引ききれない分は、翌年度の住民税から差し引かれます(上限は所得に応じて決まり、最高97,500円)。
中古住宅に2026年から2030年までに入居する場合、住宅の性能によって次のように変わります。
| 住宅の種類 | 借入限度額 | 控除期間 | 1年あたりの控除の上限 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅・ZEH水準省エネ住宅 | 3,500万円(子育て世帯等は4,500万円) | 13年 | 24.5万円(子育て世帯等は31.5万円) |
| 省エネ基準適合住宅 | 2,000万円(子育て世帯等は3,000万円) | 13年 | 14万円(子育て世帯等は21万円) |
| その他の住宅 | 2,000万円 | 10年 | 14万円 |
※子育て世帯等の借入限度額の上乗せを利用するには、登記簿上の床面積が50㎡以上であることが必要です。
※一定の要件を満たす買取再販住宅は、上表の一般的な中古住宅とは扱いが異なります。
出典:国税庁「住宅借入金等特別控除」、国土交通省「令和8年度税制改正概要」
省エネ性能の証明がない一般的な中古マンションは、「その他の住宅」にあたります。
たとえば年末残高が1,500万円なら、その年の控除は最大10.5万円です。
ただし、控除できるのはその年に納めた所得税と住民税(上限あり)の範囲までなので、納める税金が少なければこの額には届きません。
子育て世帯等とは、配偶者がいて本人か配偶者が40歳未満の人、または19歳未満の扶養親族がいる人のことです。
「控除があるなら多めに借りたほうが得」は本当?
実務では、控除だけで判断せず、毎月の支払いの合計まで含めて検討するようお伝えしています。
そもそも一般的な中古マンションなら、年末残高が2,000万円を超えても、1年あたりの控除は14万円で頭打ちです。
将来の資産価値、金利が上がったときの負担、収入の伸びも見ておきたい点です。
このあたりはFP(ファイナンシャルプランナー)の領域なので、迷ったらFPに相談するのがおすすめです。
控除額だけでなく、管理費や税金も含めて返済計画を考えましょう。
中古マンションの住宅ローンはいくらまで借りるべきかでは、手取り収入・生活費・貯蓄から返済上限を計算する手順を紹介しています。
中古マンションの住宅ローン控除は、床面積・所得・建築時期などを確認
- 床面積(登記簿の専有部分の面積)が50㎡以上(合計所得金額2,000万円以下)、または40㎡以上50㎡未満(合計所得金額1,000万円以下)
- 取得から6か月以内に住み始め、控除を受ける年の12月31日まで住み続けている
- 住宅ローンの返済期間が10年以上
- 1982年(昭和57年)1月1日以後に建築された住宅、または耐震基準に適合することが証明された住宅
- 親族など特別な関係のある人から買った住宅ではない
2026年以降の入居では、合計所得金額が1,000万円以下なら、登記簿上の床面積が40㎡以上50㎡未満の中古住宅も対象になります。
ただし、子育て世帯等の借入限度額の上乗せを利用する場合は、50㎡以上が必要です。
また、床面積の2分の1以上を自分の居住用に使うことなども条件になります。
自宅の買い替えで、売却時の3,000万円特別控除などを利用する場合は、住宅ローン控除と併用できないことがあるため、両方の制度を使えるか事前に確認してください。
1981年以前に建てられたマンションも、一定の書類で耐震基準への適合を証明できれば対象になります。
対象になるのは、耐震基準適合証明書、耐震等級1以上の建設住宅性能評価書、一定の既存住宅売買瑕疵保険の付保証明書などです。
取得日前2年以内の調査・評価・保険契約などの条件があるため、購入前に書類の種類と対象時期を確認しましょう。
出典:国税庁「住宅借入金等特別控除」
住宅ローンの審査と、住宅ローン控除の条件は別もの
住宅ローンの審査に通っても、住宅ローン控除を受けられるとは限りません。
たとえばフラット35は、マンションなら専有面積30㎡以上が面積条件です。
一方、住宅ローン控除は原則50㎡以上で、2026年以降の入居では、合計所得金額が1,000万円以下なら40㎡以上50㎡未満も対象になります。
広告の面積は壁の中心から測ることが多く、控除の判定に使う登記簿の面積はそれより小さくなりがちです。
広告で50㎡をわずかに超える程度なら、登記簿では50㎡を下回ることもあります。
控除を当てにして資金計画を立てるなら、購入前に登記簿の面積と建築時期を確かめておきましょう。
夫婦で借りるなら、借り方で控除を受けられる人が変わる
実務で相談を受けていると、住宅ローン控除を受けるために、収入合算ではなくペアローンや連帯債務を希望される方が多いです。
| 借り方 | 仕組み | 住宅ローン控除 |
|---|---|---|
| 収入合算(連帯保証) | 1人が借り、もう1人は連帯保証人になる | 借りた本人だけ |
| 連帯債務 | 1つのローンを2人で借りる | 2人とも(負担の割合に応じて) |
| ペアローン | 2人がそれぞれ自分のローンを借りる | 2人とも(それぞれのローンで) |
連帯債務の場合、控除の対象になる借入金は、それぞれの負担部分の割合で分けて計算します。
連帯保証人は、実際に返済を負担していなければ控除の対象になりません。
出典:国税庁「共有の家屋を連帯債務により取得した場合の借入金の額の計算」
1人分の税金では控除を引ききれなくても、2人とも控除を受ければ、世帯の控除の合計が増えることがあります。
1年目は確定申告、2年目からは年末調整で控除を受ける
1年目:入居した翌年に、自分で確定申告をする
確定申告の期間は、原則として入居した翌年の2月16日から3月15日までです。
ただし、税金が戻ってくる還付申告なら、翌年の1月1日から5年間出せます。
主な必要書類は次のとおりです。
| 書類 | 入手先 |
|---|---|
| 住宅借入金等特別控除額の計算明細書 | 国税庁のサイト・税務署 |
| 住宅ローンの年末残高等証明書 | 金融機関 |
| 登記事項証明書(不動産番号を書けば省略できる) | 法務局 |
| 売買契約書の写し | 手元 |
| 源泉徴収票(申告書の作成に使用。原則、添付・提示は不要) | 勤務先 |
| 耐震基準を満たすことの証明書(1981年以前の建物の場合) | 建築士・検査機関など |
上記は主な書類です。
省エネ性能などに応じた控除を受ける場合は、その性能を証明する書類も必要になります。
また、連帯債務や住宅取得資金の贈与の特例を利用する場合などは、追加書類が必要です。
申告書は、国税庁の「確定申告書等作成コーナー」を使えば自宅で作って提出できます。
年末残高のデータを税務署へ直接送る仕組みに対応した金融機関なら、借入先に適用申請書を出しておけば、年末残高等証明書は要りません。
2年目以降:会社員は年末調整で
会社員は、2年目以降、必要書類を勤務先に提出して年末調整で控除を受けられます。
証明書方式では、税務署から交付される控除申告書・控除証明書と、金融機関の年末残高等証明書を提出します。
調書方式に対応した金融機関から借りている場合は、年末残高等証明書の提出方法が異なるため、金融機関と勤務先の案内を確認してください。
自営業など年末調整を受けない方は、2年目以降も確定申告で手続きします。
親から資金援助を受けるなら、非課税でも贈与税の申告が要る
親や祖父母から住宅購入の資金援助を受ける場合、一定の条件を満たせば、贈与税がかからない特例があります。
実務でも、親から資金援助を受ける方はたまにいらっしゃいます。
より良い条件で借りたい方には、こちらから資金援助を提案することもあります。
2026年12月31日までの贈与なら、省エネ等住宅は1,000万円、それ以外の住宅は500万円までが非課税です。
特例を使うには、贈与税がゼロになる場合でも、贈与を受けた翌年の2月1日から3月15日までに贈与税の申告が必要です。
また、特例を受けた贈与の額は、住宅ローン控除の計算で購入価格から差し引かれます。
たとえば、3,000万円の物件購入に使った贈与800万円の全額に住宅取得等資金の贈与の特例を適用した場合、住宅ローン控除の計算で使う取得対価は2,200万円になります。
控除額は、その取得対価と年末の対象ローン残高、住宅の種類ごとの借入限度額を踏まえて計算します。
なお、住宅取得等資金の贈与の非課税制度では、一般住宅の非課税限度額は500万円のため、800万円全額が非課税になるとは限りません。
リフォームをすると、受けられる減税が増えることも
- リフォームの住宅ローン控除:対象となる増改築等に該当し、補助金等を差し引いた工事費が100万円を超えることや、返済期間10年以上などの条件を満たす場合、対象ローンの年末残高等の0.7%を、年間最大14万円・10年間控除
- 特定のリフォームの税額控除:耐震・バリアフリー・省エネ・三世代同居・長期優良住宅化・子育て対応の工事は、ローンがなくても所得税から控除できる
- 固定資産税の減額:耐震・バリアフリー・省エネなどの改修をすると、翌年度の固定資産税が減額される
出典:国税庁「増改築等をした場合(住宅借入金等特別控除)」
条件や控除額は工事の内容で細かく分かれるので、工事の前にリフォーム会社や税務署へ確認しておくと確実です。
購入と同時にリフォームするなら、減税の確認とあわせて工事費の用意や契約の順序も整理しましょう。
中古マンション購入時のリフォームの流れと費用では、購入前の相談から工事までの準備を紹介しています。
買うとき・持っている間にかかる税金
印紙税
売買契約書と、住宅ローンの金銭消費貸借契約書には、印紙税がかかります。
売買契約書には軽減税率があり、契約金額が1,000万円超5,000万円以下なら1万円です(2027年3月31日までに作成したもの)。
登録免許税
物件を自分の名義にする登記と、住宅ローンの抵当権の登記にかかる税金です。
条件を満たす住宅なら、建物の所有権移転は0.3%(本則2%)、抵当権の設定は0.1%(本則0.4%)まで下がります。
どちらも2027年3月31日までの措置で、床面積が50㎡以上であることや、取得から1年以内に登記することなどが条件です。
購入時には、税金のほかに仲介手数料や住宅ローンの手数料などもかかります。
中古マンションの購入予算と諸費用では、実際の支払額と支払い時期をもとに、購入資金の考え方を紹介しています。
不動産取得税
不動産を取得したときに都道府県に納める税金で、入居してしばらくすると納税通知書が届きます。
北摂エリアでは、豊中市・池田市・箕面市・豊能町・能勢町は豊能府税事務所、吹田市・高槻市・茨木市・摂津市・島本町は三島府税事務所が窓口です。
出典:大阪府「府税に関するお問合せ先一覧」
大阪府の税率は、住宅・土地とも3%(2027年3月31日までの取得)です。
不動産取得税は、購入価格ではなく、原則として固定資産課税台帳に登録された価格をもとに計算します。
条件を満たす中古住宅では、建築時期に応じた額を建物の評価額から差し引けます。
1997年(平成9年)4月1日以降に新築された住宅の控除額は、1,200万円です。
土地にも減額制度があり、軽減を受けるには申告などの手続きが必要なので、担当の府税事務所に確認しましょう。
固定資産税・都市計画税(毎年)
固定資産税と都市計画税の税率は市町村が決め、北摂の吹田市なら固定資産税1.4%・都市計画税0.3%です。
年の途中で買った場合、その年度の税金は、1月1日時点の所有者である売主にかかります。
そのため、引き渡し日以降の分を買主が日割りで売主に支払うよう、売買契約で取り決めるのが一般的です。
よくある質問
Q. 繰上げ返済をすると、住宅ローン控除はどうなる?
繰上げ返済で、最初の返済月から最後の返済月までが10年未満になると、その年以降は控除を受けられません。
年末の残高が減れば、控除の額もそのぶん小さくなります。
控除期間中に繰上げ返済をするなら、返済期間が10年を下回らないかを先に確かめましょう。
出典:国税庁「繰上返済等をした場合の償還期間」
Q. 転勤で住まなくなったら、控除はどうなる?
転勤による単身赴任では、生計を一にする家族が住み続け、転勤が終わったら本人も戻る予定であることなど、一定の条件を満たせば控除を続けられます。
家族全員で転居した場合は、原則として転居した年から控除を受けられません。
ただし、転勤などやむを得ない理由で転居し、必要な届出などを行っていれば、戻ったあとに残りの控除期間について再適用を受けられる場合があります。
戻った年にその住宅を賃貸していた場合は、再適用が翌年からになるため、転居前に税務署へ確認しましょう。
まとめ:購入前から入居の翌年までにやること
- 購入前:登記簿の床面積と建築時期で控除の対象かを確かめ、夫婦で借りるなら控除を受ける人も考えて借り方を決める
- 購入時:印紙税・登録免許税と、入居後に届く不動産取得税を資金計画に入れる
- 入居の翌年:確定申告で住宅ローン控除を申請し、2年目からは年末調整で続ける
- 贈与を受けた翌年:非課税になる場合も、2月1日から3月15日までに贈与税を申告する
住宅ローン控除や贈与税の特例は条件が細かく、個別の判断が必要になることもあります。
自分が対象になるか分からないときは、国税庁の電話相談センター(0570-00-5901、平日8時30分〜17時)や税理士に相談しましょう。
出典:国税庁「税についての相談窓口」
住宅ローン控除の対象になるかを確認したら、金利や手数料、団信も比較して借入先を選びましょう。
住宅ローンの選び方では、ローンの種類や金融機関を比較するポイントを紹介しています。
住宅ローン控除と税金について分かったら中古マンション購入までの全体の流れも確認しておきましょう。
物件探しから内見、購入申し込み、売買契約、引き渡しまで、各段階で必要な準備を紹介しています。
北摂エリアで中古マンションを探している方へ
中古マンションの購入では、物件そのものだけでなく、周辺の住環境や交通アクセス、買い物環境なども重要な検討ポイントです。
北摂エリアで住まいを探している方は、各市や駅周辺の特徴も参考にしてみてください。