執筆:北摂住まいガイド編集部/中古マンション担当ライター
住宅ローンの実務に携わるライターが、実務経験をもとに、住宅ローンの種類や金利、金融機関の選び方、審査のポイントなどを初心者にも分かりやすく解説しています。
監修・編集:みやのぶ
北摂住まいガイド運営者。記事内容を確認し、自治体や公的機関、金融機関などの公式情報をもとに、掲載情報の正確性を確認しています。
日曜日に内見して、ひと目で気に入った中古マンション。
翌日すぐに購入を申し込んだのに、「事前審査が通っている方が先にいらっしゃって」と、別の人との契約が決まってしまう。中古マンション探しでは、こうした行き違いが起こります。
分かれ目になるのは、住宅ローンの事前審査をいつ受けたかです。
この記事を読むと、たとえば「12月に引っ越したいなら、10月のうちに何を済ませておけばいいか」が分かります。住宅ローンの相談実務に携わる筆者が、手続きの途中で実際につまずきやすい点もあわせてお伝えします。
【この記事で分かる事】
この記事では、中古マンションの住宅ローン事前審査を受ける時期と、契約・引き渡しまでに必要な準備を紹介します。
✓ 事前審査を受けるタイミング
✓ 引き渡し日から逆算した手続きの流れ
✓ 必要書類と手付金の準備
✓ ローン特約と審査後の注意点
事前審査は物件が決まる前に受けていい
結論から言うと、事前審査は気になる物件に購入を申し込む前に受けておくのが理想です。
同じ物件に複数の購入希望者がいると、売主や不動産会社は、事前審査に通っていて代金を払える見込みが確認できている人から話を進めるためです。
物件がまだ決まっていなくても、事前審査を受けられる金融機関はあります。
購入したい価格帯の物件を想定して申し込み、物件が決まったら申し込み直す、という進め方です。
実務では、先に事前審査で自分がどれくらい借りられそうかを確かめ、その予算の枠の中で物件を選んでいく方もいます。
気に入った物件が予算を超えていた、という行き違いが起きにくく、申し込みから契約までを落ち着いて進められる方法です。
事前審査の有効期限は、承認から3〜6か月程度の金融機関が多く、1年のところもあります。
物件探しを本格的に始めるタイミングで受けておけば、期限切れの心配もほとんどありません。
年収は源泉徴収票の「支払金額」で申告する
事前審査で気をつけたいのが、年収を自分で入力するタイプの審査です。
金融機関によっては、AIなどを使った自動審査で、自己申告の年収をもとに短時間で結果を出すところがあります。
このとき源泉徴収票の金額より高く申告すると、事前審査は通っても、本審査で源泉徴収票と照らし合わせた段階で借入額が減ります。
実務で相談を受けていても、事前審査で源泉徴収票より高い年収を申告していて、本審査で減額になるケースは珍しくありません。
年収は、源泉徴収票の「支払金額」(税金などが引かれる前の金額)をそのまま入力してください。
転職したばかりの方や、自営業・副業収入がある方は、金融機関が指定する資料と計算方法に従って申告しましょう。
物件探しから引き渡しまでの流れ
中古マンションを住宅ローンで購入するときの流れと、期間の目安は次のとおりです。
購入の申し込みから売買契約までは1〜2週間程度、売買契約から引き渡しまでは1〜2か月程度が目安です。
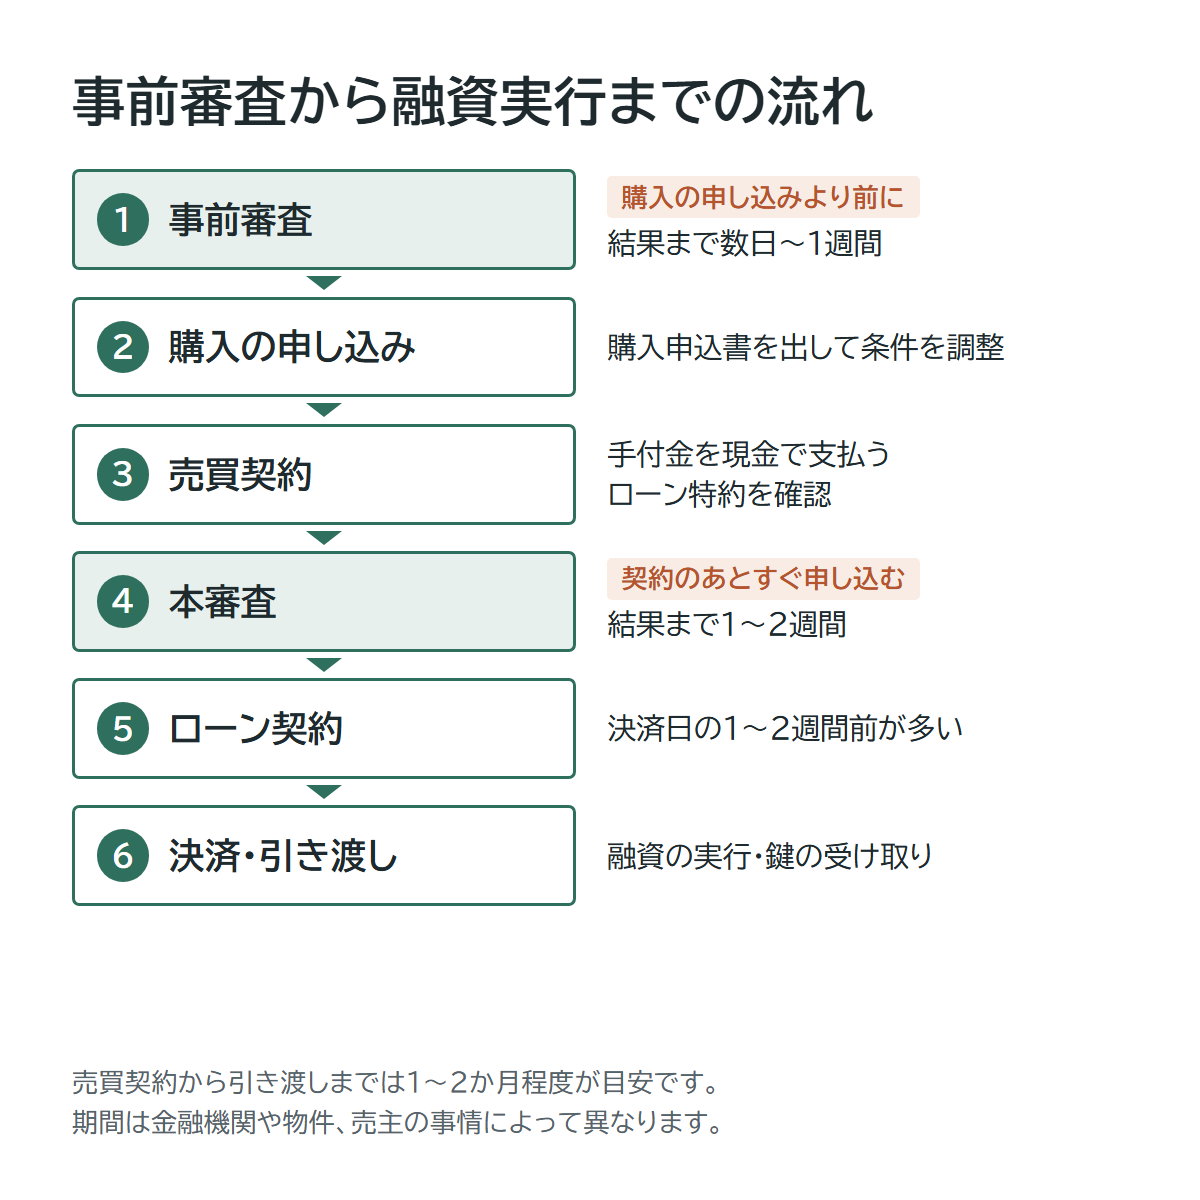
期間は金融機関や物件、売主の事情によって前後します。
この流れの中で、特につまずきやすいのが次の2つの場面です。
手付金は融資の前に手元資金で払う
売買契約では、手付金を手元資金から支払います。
現金で渡すか振り込むかなど、支払い方法は事前に不動産会社へ確認しておきましょう。
住宅ローンの融資が実行されるのは引き渡しの日なので、手付金は自分の手元のお金から出すことになります。
額は物件価格の5〜10%程度が多く、3,000万円の物件なら150万〜300万円ほどです。
なお、売主が不動産会社(宅地建物取引業者)の場合、手付金の上限は代金の2割です。
宅地建物取引業法の第39条で決められています。
手付金の準備とあわせて、頭金や諸費用をいつ支払うかも確認しておきましょう。
中古マンションの購入予算と必要な費用では、実際の支払額も紹介しています。
本審査は売買契約を結んだその週に申し込む
売買契約を結んだら、できればその週のうちに本審査を申し込みます。
本審査では、売買契約書や重要事項説明書など、物件の書類もそろえて提出します。
金融機関は、借入額や物件の担保評価、団体信用生命保険(団信)に加入できるかを詳しく確認します。
結果が出るまで1〜2週間程度、長いと3週間以上かかります。
急ぐ理由は、売買契約に付けるローン特約の期日です。
期日は契約から1か月程度、月末に設定されることが多く、本審査の時間を考えると余裕はあまりありません。
本審査にかかる期間や書類の追加提出も考え、契約前に無理のない日程か確認しておく事をおすすめします。
実務で相談を受けていると、本審査の書類がそろわずに申し込みが遅れ、特約の期日ぎりぎりになるケースが少なくありません。
書類は、売買契約の前から集め始めておきましょう。
物件の資料を集める際は、耐震性や土地の権利なども確認しておきましょう。中古マンションが原因で住宅ローンに通らない?では、借入額や期間に影響する物件条件と、金融機関への相談の進め方を解説しています。
引き渡し日から逆算したスケジュール
中古マンションは、売買契約から引き渡しまでが短めです。
希望の引き渡し日から逆算して、いつまでに何を終わらせるかを決めておくと慌てずに済みます。
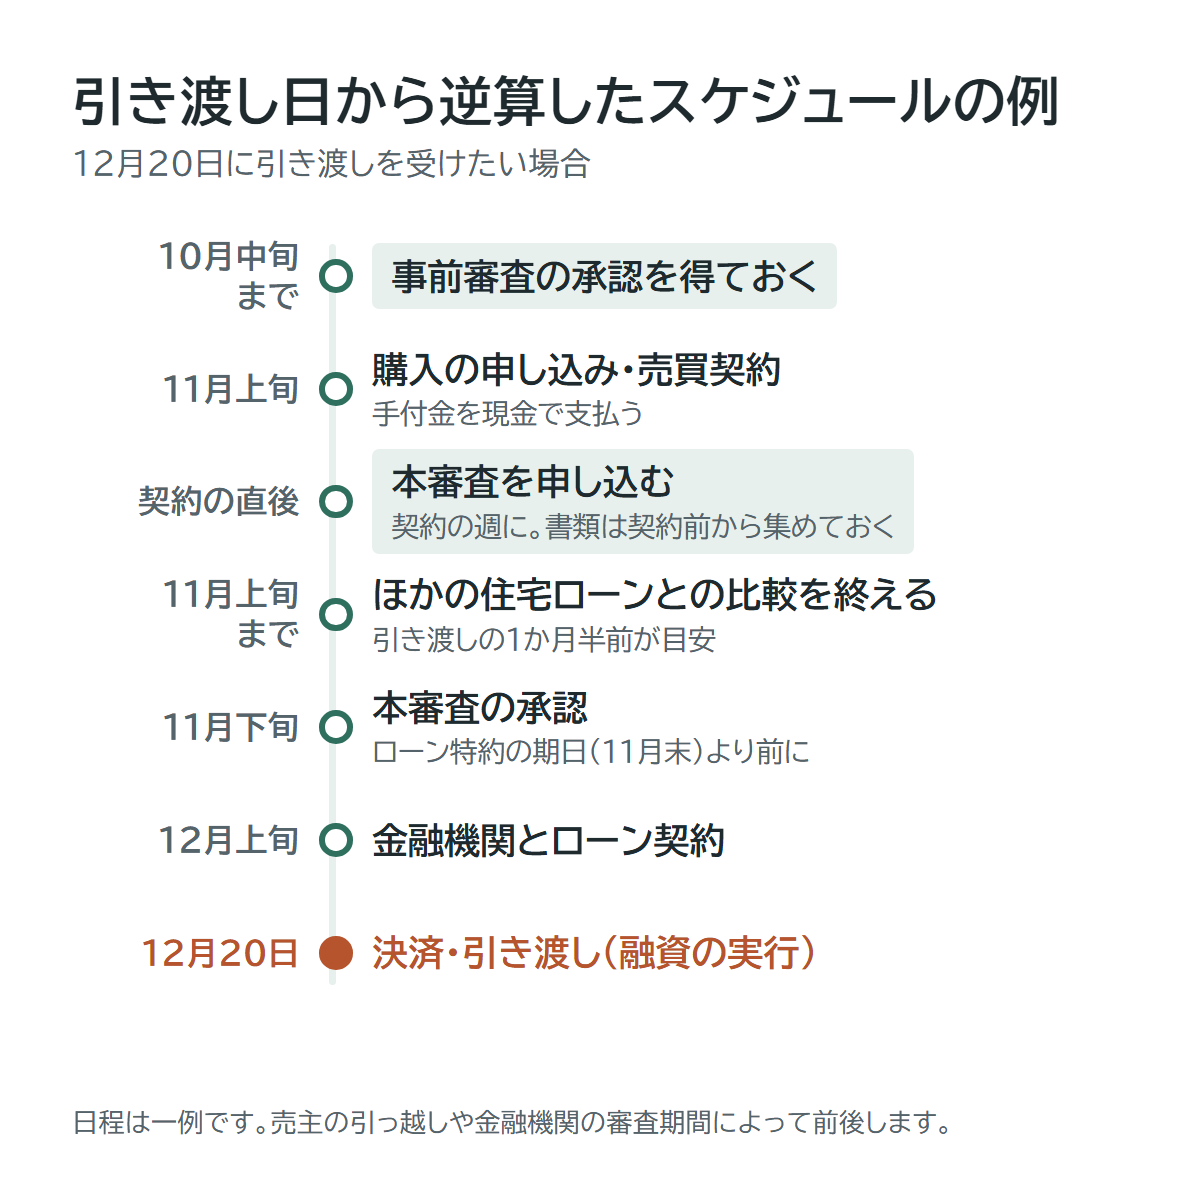
たとえば、12月20日が金融機関の決済に対応できる日で、その日に引き渡しを受けたい場合は、次のようなスケジュールが考えられます。
以下は一例です。実際の日程は、売主の予定や金融機関の手続き期間に合わせて調整してください。
| 時期の例 | すること |
|---|---|
| 10月中旬まで | 事前審査の承認を得ておく |
| 11月上旬 | 購入の申し込み・売買契約(手付金の支払い) |
| 11月上旬(契約の週) | 本審査を申し込む |
| 11月上旬まで | ほかの住宅ローンとの比較を終える(引き渡しの1か月半前が目安) |
| 11月下旬 | 本審査の承認(ローン特約の期日は11月末) |
| 12月上旬 | 金融機関とローン契約を結ぶ |
| 12月20日 | 決済・引き渡し(融資の実行) |
住宅ローンの候補は早めに絞り、複数の金融機関で本審査を進めながら比較する方法もあります。審査結果が出たら、承認されたローンの金利や費用、団信の条件を確認し、契約先を決めましょう。
ただし、引き渡しの間際に新たな金融機関へ申し込むと、審査や契約の手続きが間に合わない可能性があります。売買契約に記載する申込先とローン特約の期限を確認し、比較する時間も含めて日程を組んでおきましょう。
中古マンションは売主が住んでいることも多く、引き渡し日は売主の引っ越しの予定にも左右されます。
賃貸住宅から住み替える場合は、今の住まいの解約予告の期限も、このスケジュールに重ねて確認しておきましょう。解約予告は1か月前が多く、2か月前の契約もあります。
引き渡しまでには、住宅ローン以外にも物件の最終確認や登記、引っ越しの準備があります。
契約後から引き渡し・入居までの流れも確認し、予定を整理しておきましょう。
スピードと「住宅ローンを選ぶ」視点を両立させる
気に入った物件を買うためには、事前審査をスピーディーに承認まで持っていくことが何より大切です。
一方で、住宅ローンは長く付き合う借り入れなので、金利や団信の内容を比べて選ぶ視点も欠かせません。
不動産会社の営業担当者は、気に入った物件を購入できる状態になるまで手厚くサポートしてくれる心強い存在です。
住宅ローンの審査手続きも、書類の準備から金融機関とのやりとりまで一緒に進めてくれます。
ただ、紹介される金融機関は、その不動産会社と付き合いが深く、審査のスピードが速いところに偏りやすい面もあります。
おすすめは、まず1つの金融機関で事前審査の承認を得て、購入申し込みを進めるための資金調達の見通しを立てることです。
ほかの住宅ローンの情報も並行して集め、売買契約までに申込先を整理しておきましょう。契約後に申込先を変更したい場合は、ローン特約との関係も不動産会社に確認してください。
物件探しを始める前から情報を集めておくのも有効で、いまはインターネットやAIのチャットサービスでも住宅ローンの情報を手軽に調べられます。
ただし金利や条件は変わるため、最終的には各金融機関の公式サイトで確認してください。
比較を本審査の直前や引き渡しの間際に始めると、別の金融機関で審査をやり直す時間がなく、スケジュールに間に合いません。
比べるなら、事前審査の承認をもらったあと、遅くとも引き渡しの1か月半前くらいまでが目安です。
金融機関を比べるときは、金利に加えて事務手数料や団信の保障も確認しましょう。住宅ローンの選び方では、比較したいポイントをまとめています。
本審査までにそろえる書類
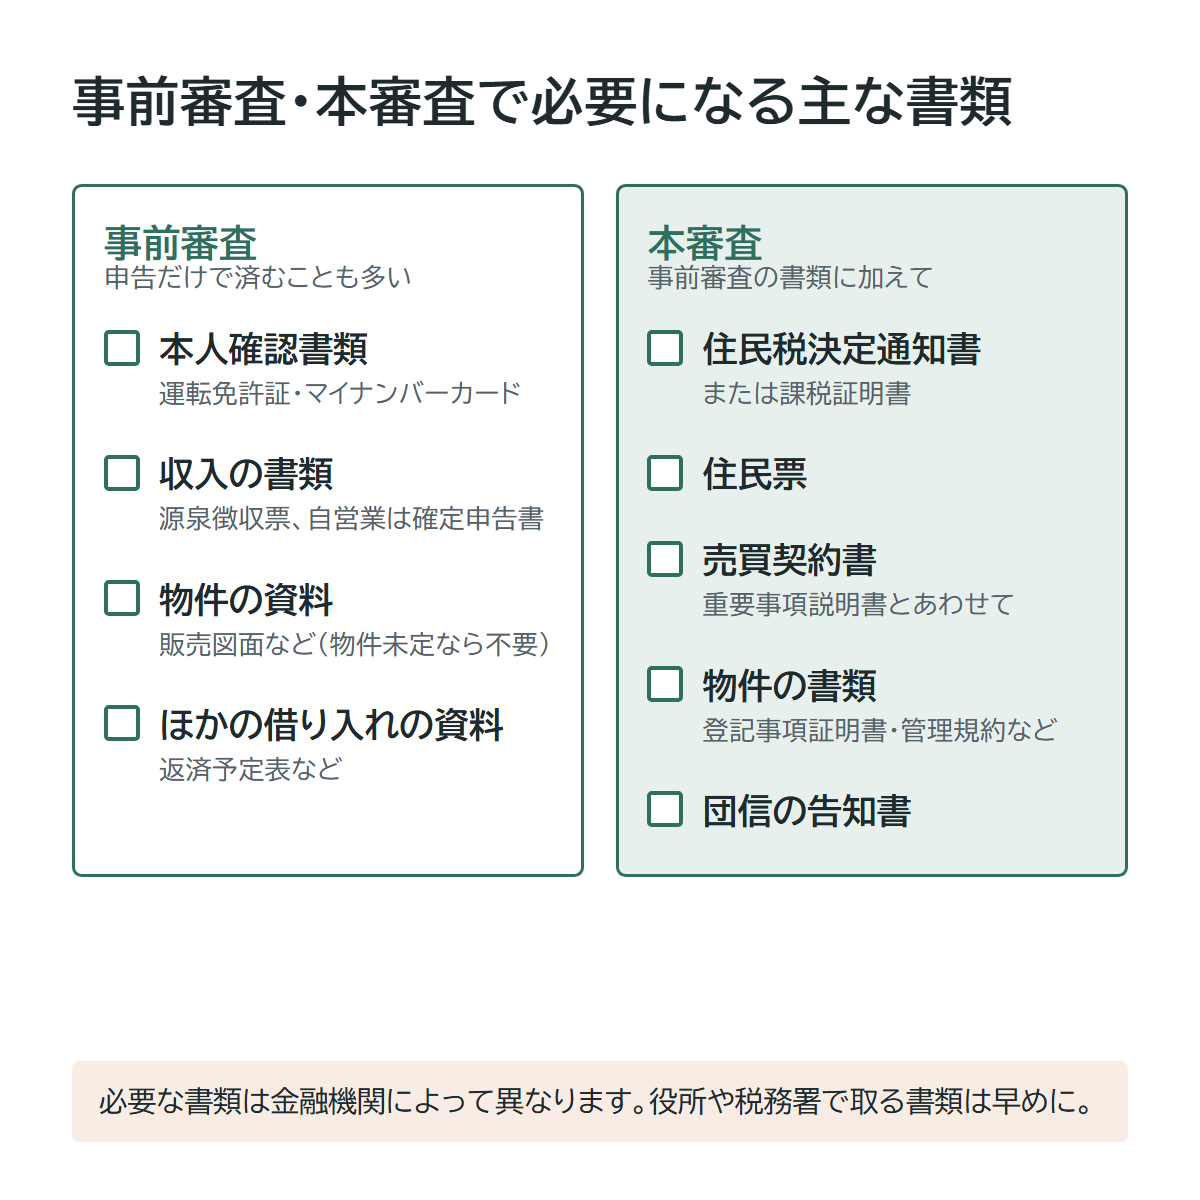
事前審査は、申告の内容と本人確認書類だけで申し込めることも多い一方、本審査では収入や物件の書類をひととおりそろえます。
主な書類と、取り寄せるときに気をつけたいことは次のとおりです(必要な書類は金融機関によって異なります)。
| 書類 | どこで用意するか | 気をつけたいこと |
|---|---|---|
| 本人確認書類(運転免許証・マイナンバーカードなど) | 手元 | 有効期限が切れていないか |
| 源泉徴収票(会社員) | 勤務先 | 見当たらなければ勤務先に再発行を頼む |
| 住民税決定通知書または課税証明書 | 勤務先・市区町村の窓口・コンビニ | 課税証明書は、マイナンバーカードがあればコンビニで取れる自治体も多い |
| 確定申告書・納税証明書(自営業・会社役員など) | 手元・税務署 | 3期分を求められることが多い |
| 住民票 | 市区町村の窓口・コンビニ | 家族全員が記載されたものを求められることがある |
| 売買契約書・重要事項説明書 | 不動産会社 | 売買契約のあとにそろう |
| 登記事項証明書・管理規約・長期修繕計画など | 不動産会社 | 不動産会社に用意してもらうことが多い |
| ほかの借り入れの返済予定表など | 手元・借入先 | 自動車ローンやカードの分割払いも含める |
| 団信の告知書 | 金融機関 | 健康状態をありのままに申告する |
自営業の方は、確定申告書の控えが見つからないと、申告内容を確認し、金融機関が受け付ける資料を用意するまでに時間がかかることがあります。
保存したデータやe-Taxで確認できるかを調べ、見つからない場合は税務署と金融機関に相談しましょう。
転職して1年未満の方は、源泉徴収票の代わりに雇用契約書や給与明細を求められることがあります。どの書類が必要になるかは、事前審査を申し込むときに金融機関か不動産会社に確かめておくと、本審査で慌てずに済みます。
売買契約で確認したい住宅ローン特約
住宅ローン特約(ローン特約)は、住宅ローンの承認が得られなかったときに、売買契約を解除して手付金を返してもらえる特約です。
特約がないと、本審査で否決されても契約を解除できず、手付金を放棄して解除するか、違約金を求められるおそれがあります。
住宅ローンを利用して購入するなら、売買契約の前に重要事項説明書と契約書の特約の欄を読んでおきましょう。
確認したいのは、主に次の4点です。
- 融資を申し込む金融機関:どの金融機関が書かれているか。
複数の金融機関が書かれている場合は、そのすべてに申し込む必要があります - 融資の金額:本審査で申し込む金額と合っているか
- 承認を得る期日:契約から1か月程度、月末が多い。
本審査の結果が出るまでの期間に余裕があるか - 承認が得られなかったときの扱い:期日までに承認がなければ自動的に契約がなくなるのか、買主が解除を申し出る必要があるのか
ローン特約の考え方は、不動産適正取引推進機構のローン特約の解説で確認できます。
注意したいのは、買主の事情で本審査に通らなかった場合です。
たとえば、必要な書類を出さなかった、申告と違う内容があった、契約後に新たな借り入れをした、といった場合です。
こうした理由で否決になると、特約による解除が認められないおそれがあります。
特約があるから大丈夫と考えず、手続きは誠実に、期日に余裕をもって進めてください。
事前審査のあと、引き渡しまでに注意したい5つの変化
事前審査に通っても、本審査で承認されるとは限りません。
本審査では、物件の担保評価や団信の審査に加えて、事前審査で申告した内容が正しいかを書類であらためて確認するためです。
事前審査から引き渡しまでのあいだに次のような変化があったら、本審査の前でも後でも、早めに金融機関や不動産会社に相談してください。
- 転職・退職など、勤務先が変わる(予定がある場合も含む)
- 新たに借り入れる(自動車ローン、家具や家電の分割払い、カードのリボ払いなど)
- 支払いが遅れる(スマートフォン本体の分割払いや、クレジットカードの支払いを含む)
- 申告した内容が変わる(年収、家族構成、ほかの借り入れの金額、自己資金の額など)
- 健康状態が変わる(新たな通院や入院は、団信の告知に関わります)
現場でよく見るのが、事前審査のあとに、新生活の準備として車や家電をローンで買うケースです。
その結果、本審査で借入額が減ったり、否決になったりするケースがあります。
新しい借り入れや分割払いは、引き渡しが終わるまで待ちましょう。
黙っていても、本審査の書類や信用情報で変化は分かります。
変化があった時点で相談すれば、借入額の調整や別の金融機関の検討など、打てる手が残っていることも多いです。
よくある質問
Q. 事前審査は、何行まで同時に申し込んでいい?
金融機関を比べるために複数に申し込むのは問題ありませんが、筆者は多くても5行までをおすすめしています。
金融機関によっては、ほかに何行も申し込んでいると審査を受け付けてもらえないことがあるためです。
実際には、3行くらいに申し込む方が多い印象です。
Q. 事前審査に落ちたら、別の金融機関に申し込み直せる?
申し込み直すことはできます。
ただし、落ちた理由を理解したうえで組み立て直さないと、同じ結果になってしまうことがあります。
金融機関の後ろには審査をする保証会社がついていることがあり、同じ保証会社の金融機関に申し込むと、そのまま否決になってしまうこともあるためです。
不動産会社の担当者や金融機関に相談しながら、次の申し込み先を選びましょう。
まとめ:今日から始める3つの準備
中古マンションの住宅ローンは、事前審査を先に済ませ、引き渡し日から逆算して進めるのが基本です。
物件探しを始めたら、まずは次の3つから取りかかってみてください。
- 源泉徴収票を出して、「支払金額」を確認する
- 手付金に回せる現金がいくらあるかを数える
- 不動産会社の担当者に相談しながら、1つの金融機関で事前審査を申し込む
住宅ローン審査について詳しく分かったら中古マンション購入までの全体の流れも確認しておきましょう。
物件探しから内見、購入申し込み、売買契約、引き渡しまで、各段階で必要な準備を紹介しています。
北摂エリアで中古マンションを探している方へ
中古マンションの購入では、物件そのものだけでなく、周辺の住環境や交通アクセス、買い物環境なども重要な検討ポイントです。
北摂エリアで住まいを探している方は、各市や駅周辺の特徴も参考にしてみてください。