執筆:北摂住まいガイド編集部/中古マンション担当ライター
住宅ローンの実務に携わるライターが、実務経験をもとに、住宅ローンの種類や金利、金融機関の選び方、審査のポイントなどを初心者にも分かりやすく解説しています。
監修・編集:みやのぶ
北摂住まいガイド運営者。記事内容を確認し、自治体や公的機関、金融機関などの公式情報をもとに、掲載情報の正確性を確認しています。
「今の家賃が12万円だから、住宅ローンの返済も12万円までなら大丈夫」。
中古マンションの予算を、こう考えていませんか。
マンションでは、住宅ローンの返済のほかに、管理費や修繕積立金、駐車場代が毎月かかります。固定資産税など、毎月支払わない費用も、月あたりに直して予算に含めておく必要があります。
返済額だけで予算を決めると、住み始めてから毎月の支払いが想定を数万円上回ることがあります。
この記事を読み終えるころには、自分の家計なら住宅ローンの返済に月いくらまで回せるかを、数字で出せるようになります。
住宅ローンの相談実務に携わる筆者が、予算を決めるときに見落とされやすい点もあわせてお伝えします。
【この記事で分かること】
この記事では、家計と中古マンション購入後の支出から、無理なく返せる住宅ローンの借入額を考える方法を紹介します。
✓ 手取り収入・生活費・貯蓄から住居費の上限を決める方法
✓ 管理費・修繕積立金・税金などを含めた支出の見積もり方
✓ 毎月の返済額から借入額を逆算する計算例
✓ 金利上昇・教育費・設備交換・収入減少への備え方
住居費の上限は「手取りの3割」を目安に家計から決める
相談の現場では、希望する物件に届かせるために、借りられる額いっぱいで住宅ローンを組もうとする方も見られます。
ただ、同じ年収でも、生活費や教育費、車の維持費、毎月残したい貯蓄額は家庭によって違います。
金融機関の審査に通る金額が、自分の家計で無理なく払い続けられる金額とは限りません。
筆者は、住宅ローンの返済に管理費や修繕積立金、駐車場代、税金などを加えた「住居費全体」で、毎月の手取り収入の3割くらいまでをひとつの目安としてお伝えしています。
ただし、3割以内なら、どの家庭でも安心というわけではありません。
生活費や将来に向けた貯蓄を確保したうえで、住居費にいくら回せるかを考えることが大切です。
まずは、次の手順で自分の家計に当てはめてみてください。
- 世帯の毎月の手取り収入を確認する(ボーナスは入れずに考える)
- 住居費以外の毎月の生活費を書き出す(食費・光熱費・通信費・保険料・車の費用・教育費など)
- 毎月の貯蓄額を決める(教育資金・老後資金・急な出費への備え)
- 手取り収入から、生活費と貯蓄額を引いた残りが、住居費の上限
ボーナスを返済にあてる前提にすると、ボーナスが減ったときに家計がすぐに苦しくなります。
上限は、毎月の給与だけで払える金額で考えておきます。
家計の見直しに自信がないときは、FP(ファイナンシャルプランナー)への相談を取り入れている不動産会社もあります。
こうした仕組みがあれば、遠慮せず活用するのがおすすめです。
ローン以外に毎月かかる費用は?
中古マンションでは、住宅ローンの返済のほかに、次の費用が毎月(または年に1回)かかります。
| 費用 | 目安・確認のしかた |
|---|---|
| 管理費 | 全国平均は月11,580円(単棟型)。物件ごとに大きく違う |
| 修繕積立金 | 全国平均は月13,041円(単棟型)。将来の値上がりに注意 |
| 駐車場代 | 敷地内の駐車場を借りる場合。物件の資料で確認 |
| 固定資産税・都市計画税 | 年に1回(分納も可)。前年の税額を不動産会社を通じて確認 |
| 火災保険・地震保険 | 数年分をまとめて払うことが多い。月あたりに直して考える |
管理費・修繕積立金の平均は、駐車場使用料などからの充当額を除いた金額です。
出典:国土交通省「令和5年度マンション総合調査結果」
固定資産税・都市計画税は、売主の直近の納税通知書などで年額を確認し、月あたりに直して見込んでおきましょう。
ただし、築浅の中古マンションでは、新築住宅に対する固定資産税の減額が続いている場合があります。
減額期間の終了や評価替えなどで税額が変わることもあるため、現在の税額と、今後変わる見込みがないかを不動産会社に確認してください。
毎年かかる税金と、住宅ローン控除で減らせる税金は分けて確認しましょう。
中古マンションの税金と住宅ローン控除では、固定資産税などの基本と、控除を受ける条件・申告方法を整理しています。
計算例:手取り42万円の家計なら、ローン返済は月8.5万円まで
仮の家計と中古マンションを設定して、ローン返済に回せる金額を計算してみます。
金額はすべて説明のための仮の数字です。
家計の条件は次のとおりです。
| 項目 | 金額(月) |
|---|---|
| 世帯の手取り収入(ボーナスを除く) | 42万円 |
| 住居費以外の生活費 | 25万円 |
| 毎月の貯蓄 | 4万円 |
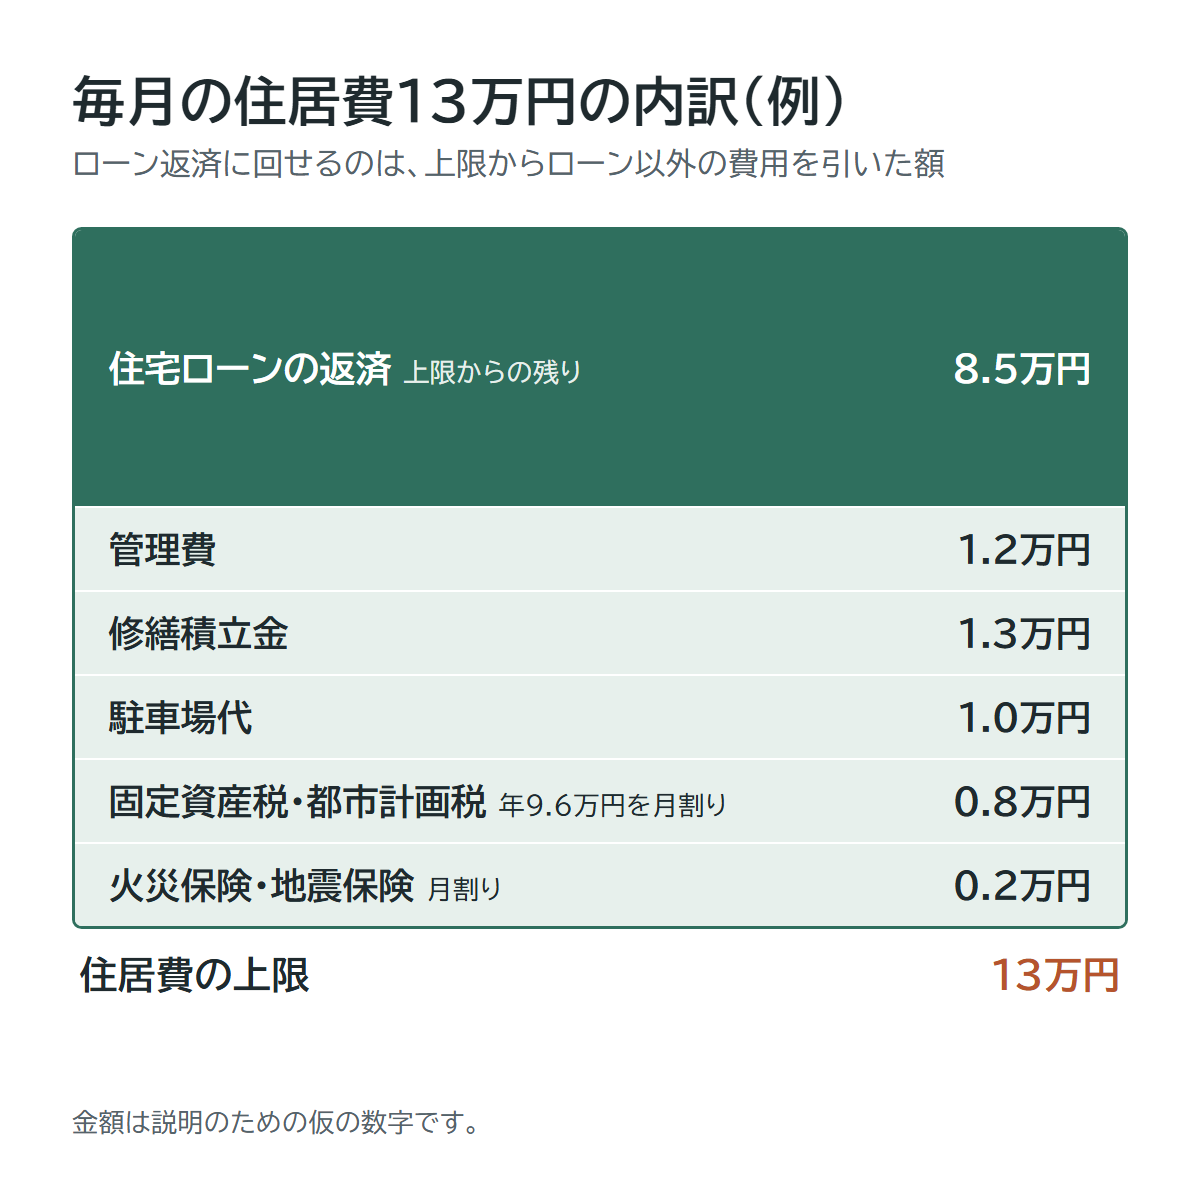
| 住居費の上限(42万−25万−4万) | 13万円 |
購入を考える中古マンションは、築20年・専有面積70㎡、価格3,000万円とします。
ローン以外の費用は次のとおりです。
| 費用 | 金額(月) |
|---|---|
| 管理費 | 1.2万円 |
| 修繕積立金 | 1.3万円 |
| 駐車場代 | 1.0万円 |
| 固定資産税・都市計画税(年9.6万円を月割り) | 0.8万円 |
| 火災保険・地震保険(月割り) | 0.2万円 |
| 合計 | 4.5万円 |
住居費の上限13万円は、手取り42万円の約3割で、先ほどの目安とも重なります。
ここからローン以外の費用4.5万円を引くと、ローン返済に回せるのは月8.5万円です。
月8.5万円で返せる借入額は、金利1.0%なら約3,010万円、金利1.5%なら約2,780万円です(返済期間35年・元利均等返済・ボーナス返済なし)。
金利が0.5%違うだけで、同じ月8.5万円でも借りられる額は約230万円変わります。
この例では、金利1.0%なら3,000万円の物件をほぼ全額ローンで買える計算です。
ただ、将来の金利上昇や修繕積立金の値上がりを考えると、余裕はほとんどありません。
頭金を入れて借入額を抑えるか、もう少し価格の低い物件も候補に入れるなど、予算に幅を持たせておきましょう。
買ったあとに増える支出:修繕積立金・設備・金利・教育費
毎月の住居費は、買ったときの金額のまま続くとは限りません。
特に、次の5つは予算に余裕を残しておきたいポイントです。
修繕積立金の値上がり
中古マンションの修繕積立金は、将来上がることが少なくありません。
国の調査では、修繕積立金を段階的に上げていく「段階増額積立方式」のマンションが47.1%ありました。
2015年以降に完成したマンションに限ると、81.2%にのぼります。
出典:国土交通省「令和5年度マンション総合調査結果からみたマンションの居住と管理の現状」
国土交通省のガイドラインでは、長期修繕計画の期間全体で必要となる修繕積立金の平均額を、専有面積1㎡あたりの月額で示しています。
たとえば地上20階未満・建築延床面積5,000㎡以上1万㎡未満では平均252円で、70㎡の住戸なら月約17,600円に相当します。ただし、これは機械式駐車場の修繕費を除いた目安で、建物の仕様や修繕計画によって必要額は異なります。
現在の月額が平均値より低いことだけで、不足しているとは判断できません。長期修繕計画で、積立金の残高や将来の増額予定、一時金の徴収予定も確認しておきましょう。
出典:国土交通省「マンションの修繕積立金に関するガイドライン」(令和6年6月改定)
修繕積立金の残高や増額予定をどう確認するかは、中古マンションの管理状態を確認する方法で紹介しています。長期修繕計画とあわせて、将来の負担を確認しましょう。
部屋の中の設備の修理・交換
修繕積立金で直すのは、外壁や廊下、エレベーターなどの共用部分です。
給湯器やエアコン、キッチン・浴室・トイレといった部屋の中の設備は、自分の費用で修理・交換します。
たとえばガス給湯器は、メーカーが示す設計上の標準使用期間が10年です。
出典:一般社団法人日本ガス石油機器工業会「点検でわかる経年劣化事故防止」
前の住人が長く使っていた設備は、入居して早いうちに交換の時期が来ることがあります。
主な設備がいつ交換されたかを、購入前に売主に確認しておくと、出費の時期の見当がつきます。
交換の時期が近い設備があれば、その費用も購入時の予算に入れておくと安心です。
設備の状態は、売主が「付帯設備表」という書類にまとめるのが一般的です。
故障や不具合のある設備もここに書かれるので、契約の前に目を通しておきましょう。
相談の現場でも、入居後の設備の故障を心配される方は少なくありません。
中古マンションでは、住み始めてから壊れた設備は、基本的に自分の費用で直すことになるためです。
そこで、入居後の一定期間、給湯器などの設備の修理費を保証するサービスを用意している不動産会社もあります。
保証の有無を、物件や不動産会社を選ぶ決め手の一つにする方もいます。
保証がつくか、何年つくかは物件や不動産会社によって違うので、購入前に確認しておきましょう。
保証が切れたあとに備えて、毎月の貯蓄に設備の交換費用の分も見込んでおくと安心です。
付帯設備表や管理関係の書類で確認したい項目は、中古マンションの契約前に確認したい書類で整理しています。設備の不具合や維持費の変更予定を確認する際に役立ちます。
金利の上昇
将来の金利がどうなるかは、誰にも予想できません。
これまでの金利が異常に低すぎただけで、今の金利は適正な水準に近づいているという見方もあります。
変動金利は、金利が上がるリスクを自分で引き受けるぶん、低い金利で借りられる仕組みです。
固定金利は、リスクを取らずに返済額の安定を選ぶ人に向いています。
毎月の金利の動きが気になってしまいそうなら、固定金利を選んだほうが気持ちの面でも楽かもしれません。
なお、金融機関は、実際の金利より高い「審査金利」と返済比率を使って、返済が続けられるかを慎重に審査しています。
借りられる範囲の中であれば、金利が多少上がっただけで返済がすぐに立ち行かなくなる事態は起きにくい仕組みです。
ただし、審査で見ているのはローンの返済だけで、管理費や修繕積立金は含まれません。
だからこそ、住居費全体の上限は自分の家計から決めておくことが大切です。
たとえば3,000万円を35年で借りた場合、金利1.0%なら月約84,700円の返済が、2.0%なら月約99,400円になります。
変動金利を選ぶなら、金利が1%上がっても住居費の上限に収まるかを確かめておきましょう。
固定金利・変動金利の違いや、手数料・団信を含めた比較ポイントは、住宅ローンの選び方で解説しています。返済できる借入額を整理したうえで、商品を比較してみてください。
子どもの教育費
これから子どもを考えている方や、子どもが生まれて今の家が手狭になった方が、家を買うことはとても多いです。
つまり、住宅ローンの返済が始まる時期と、子どもの教育費が増えていく時期が重なりやすいということです。
文部科学省の調査では、幼稚園から高校までの15年間の学習費は、すべて公立で約596万円、すべて私立で約1,976万円です。
公立でも、学年が上がるほど費用は増えます。
1年間の学習費は、公立の小学校で約34万円、中学校で約54万円、高校で約60万円です。
高校を卒業したあと大学などへ進めば、さらに費用がかかります。
出典:文部科学省「令和5年度子供の学習費調査」
先ほどの計算例では、毎月の貯蓄を4万円としました。
公立中学校の1年間の学習費約54万円を月にならすと、約4.5万円です。
学習費をすべて貯蓄から出すとすると、子どもが1人中学生になるだけで、毎月の貯蓄4万円では足りない計算になります。
今の家計だけで住居費の上限を決めると、子どもが大きくなってから家計が苦しくなりがちです。
住居費の上限を決めるときの「毎月の貯蓄」に、教育費の積み立てを入れておきましょう。
車の買い替えなど、今の家計にはないほかの支出も、同じように見込んでおくと家計が崩れにくくなります。
共働きでペアローン・収入合算を使う場合
共働きでペアローンや収入合算を使う場合、どちらかが働けなくなったときのことを考えずに組んでいるケースはよくあります。
出産や育児で時短勤務になる、病気で休職するなど、収入が減る場面は意外と身近です。
片方の収入が減っても住居費を払い続けられるか、一度計算しておきましょう。
よくある質問
Q. ボーナス払いは使ったほうがいい?
実務では、ボーナス払いを使わない方が多いです。
ボーナスは会社の業績などで増えたり減ったりするため、毎月の給与だけで払える計画にしておくほうが安心です。
Q.頭金を入れると、毎月の返済額は下がる?
同じ金利・返済期間なら、頭金を入れて借入額を減らすことで、毎月の返済額を抑えられます。
ただし、購入後の生活や急な出費に備える現金も必要です。頭金を入れたあとの手元資金まで確認して判断しましょう。
頭金のメリット・デメリットや、購入時に必要な現金は、中古マンションの購入予算と諸費用の記事で紹介しています。
まとめ:住居費の上限から逆算する3ステップ
中古マンションの予算は、借りられる額ではなく、毎月の住居費の上限から逆算して決めるのが基本です。
まずは、次の3つから取りかかってみてください。
- 毎月の手取り収入から、生活費と必要な貯蓄額を引いて住居費の上限を出す
- 管理費・修繕積立金・駐車場代・税金・保険料を差し引き、ローン返済の上限を出す
- 金利上昇・維持費の値上がり・収入減少があっても払えるかを確かめ、借入額を決める
気に入った物件を見つけると、予算を少し増やしたくなることもあるでしょう。
そんなときこそ、購入後も必要な貯蓄を続け、自分や家族が楽しみに使えるお金を残せるか、立ち止まって確認してみてください。住み始めてからの暮らしにも納得できる借入額を決めて、住まい探しを進めていきましょう。
住宅ローンの事が詳しく分かったら中古マンション購入までの全体の流れも確認しておきましょう。
物件探しから内見、購入申し込み、売買契約、引き渡しまで、各段階で必要な準備を紹介しています。
北摂エリアで中古マンションを探している方へ
中古マンションの購入では、物件そのものだけでなく、周辺の住環境や交通アクセス、買い物環境なども重要な検討ポイントです。
北摂エリアで住まいを探している方は、各市や駅周辺の特徴も参考にしてみてください。